לו ביקרתם בסופרמרקט בעיר אוקלנד שבניו זילנד, עיניכם היו מבחינות בדבר מוזר למדי: אחת המדינות המבודדות ביותר בעולם, כזו שמוקפת באלפי קילומטרים של אוקיינוס פתוח ונעדרת כל עורף יבשתי, מוכרת מוצרי יסוד במחירים שגורמים לצרכן הישראלי לזעוק לשמיים.
כך, למשל, על חלב טרי בניו זילנד תשלמו כ־5.13 שקלים, לעומת כ־7.65 שקלים בישראל (פער של כ־49%). קילוגרם גבינה צהובה יעלה בניו זילנד הרחוקה כ־26 שקלים, לעומת - שימו לב - כ־54 שקלים בישראל (פער ענק של כ־106%). קילוגרם סטייק יעלה בניו זילנד כ־44 שקלים, לעומת כ־78 שקלים בישראל (פער של כ־74%).
שנמשיך? לחם לבן (500 גרם) יעלה כ־5.61 שקלים בניו זילנד, לעומת כ־10.14 שקלים בישראל (פער של 81%); קילוגרם אורז יעלה כ־5.1 שקלים בניו זילנד, לעומת כ־10.23 שקלים בישראל (פער של 101%); משחת שיניים תעלה כ־7.14 שקלים בניו זילנד, לעומת כ־14.04 שקלים בישראל (פער של 97%).
נקודת האור היחידה מגיעה דווקא בתבניות הביצים: על 12 ביצים תשלמו בניו זילנד כ־19 שקלים, לעומת כ־15.5 שקלים בישראל, בעיקר לאור העובדה כי ניו זילנד הובילה בשנים האחרונות רפורמות רוחביות ומחמירות ביותר בתחום רווחת בעלי החיים, ובכלל זה איסור הדרגתי מוחלט על גידול תרנגולות בכלובי סוללה, כך שהענף כולו עבר לגידול חופשי או באסמים. מעבר זה מעלה דרסטית את עלויות ההקמה, התפעול והמרחב הנדרש למגדלים, מה שמתגלגל מייד למחיר לצרכן.
המודל הניו־זילנדי שאליו נצלול בשורות הבאות הוא עדות לכך שיוקר המחיה אינו גזירת גורל גיאוגרפית של מיתוס מדינת אי, כפי שנוטים לספר לנו בירושלים ובת"א. נהפוך הוא, בידוד גיאוגרפי לא חייב להיות נטל.
מה שבטוח, הוא מעולם לא היה סיבה מוצדקת לעשוק את האזרחים ולהשליך עליהם פערים כואבים, שמורגשים היטב בכל קנייה בסופר. פערים כואבים, שאף סיסמת בחירות לא תפתור.
הפוליטיקה של הפופוליזם
ואכן, ככל שמתקרבות הבחירות בישראל נדמה שהשיח הכלכלי הופך לתחרות של סיסמאות. כמעט כל מפלגה מבטיחה "מלחמה ביוקר המחיה", "פירוק מונופולים", "פתיחת השוק", "הורדת מחירים" כפתרונות ליוקר המחיה. אלו מילים גדולות, אך מאחוריהן מסתתרת לעיתים ריקנות מקצועית.
הציבור הישראלי, שחווה על בשרו עליות מחירים כמעט בכל תחום, מחפש תשובות אמיתיות. במקום לקבל ניתוחים כלכליים רציניים, הוא מקבל לעיתים קרובות הצהרות שנועדו לייצר כותרת ולא פתרון. ניסיון העבר, בישראל ובעולם, מלמד שרפורמות כלכליות אמיתיות אינן נולדות מהתלהבות רגעית או מכותרת בעיתון. הן דורשות עבודת עומק, הבנה של כשלי שוק ספציפיים, וניתוח זהיר של השלכות רוחב. כאשר רפורמה נולדת מתוך רצון לייצר כותרת במקום מתוך תכנון כלכלי, התוצאה היא לרוב פופוליזם רגולטורי: צעדים אגרסיביים שמרעידים את השוק אך אינם מתורגמים לירידת מחירים לצרכן.
מנגד, החברות הגדולות במשק מספרות סיפור אחר לגמרי. מבחינתן, יוקר המחיה בישראל אינו תוצאה של מבנה שוק לקוי או של חסמי תחרות, אלא גזירת גורל גיאוגרפית. ישראל, כך הן טוענות, היא "מדינת אי". אין לנו גבול יבשתי עם אירופה, אין לנו עורף לוגיסטי זול, והמרחק מהשווקים הגדולים הופך כל יבוא ליקר.
לפי הנרטיב הזה, יוקר המחיה הוא כמעט חוק טבע - "מס המציאות". זהו נרטיב נוח מאוד: הוא מסיט את האש מהתנהלות השחקנים המקומיים ומעביר את האחריות לגיאופוליטיקה. השאלה האמיתית היא אם מדובר בגזירה שלא ניתן לשנות, או בתירוץ שמסתיר כשלי מדיניות. כדי לענות על כך, כדאי לצאת למסע קצר אל "מדינת אי" גיאוגרפית, שמאתגר את כל הנחות היסוד הללו: מסע לניו זילנד.
זעזוע וצמיחה
ניו זילנד נמצאת בקצה העולם. מדינה מבודדת, ללא גבולות יבשתיים, רחוקה אלפי קילומטרים מכל שוק משמעותי. אם יש מדינה שיכולה לטעון לאי כלכלי זו היא. ובכל זאת, ניו זילנד מצליחה לייצר שוק צרכני תחרותי, מחירים נמוכים יחסית ויעילות גבוהה. הדמיון בין ישראל לניו זילנד גדול יותר ממה שנדמה: שתיהן מדינות אי מבחינה כלכלית, שתיהן סבלו בשנות ה־80 מאינפלציה דוהרת וממשק מסורבל, שתיהן יצאו למסע רפורמות עמוק, ושתיהן בעלות תוצר לנפש דומה. אבל כאן הדמיון נגמר.
הנרטיב שלפיו ישראל היא "מדינת אי" ונעדרת עורף לוגיסטי זול, הוא נוח מאוד. הוא מסיט את האש מהתנהלות השחקנים המקומיים ומעביר את האחריות לגיאופוליטיקה. השאלה האמיתית היא אם מדובר בגזירה שלא ניתן לשנות, או בתירוץ שמסתירכשלי מדיניות
בשנות ה־80 שתי המדינות ניצבו מול מציאות כלכלית מאיימת. בישראל, האינפלציה הגיעה למאות אחוזים בשנה, התקציב הממשלתי יצא משליטה, והמשק נחנק מרגולציה וממבנים מתוכננים. תוכנית הייצוב של 1985 היתה נקודת מפנה היסטורית: היא עצרה את האינפלציה, ייצבה את המשק ופתחה פתח לרפורמות נוספות.
לאורך השנים בוצעו הפרטות, נפתחו שווקים לתחרות, והמשק הישראלי הפך דינמי יותר. אך במקביל חלקים גדולים ממנו נשארו תקועים בעולם ישן: שווקים מתוכננים, מכסי מגן, רגולציה מסועפת, חסמי כניסה לשחקנים חדשים. ישראל ביצעה ניתוח חלקי, אך השאירה איברים שלמים במצב כרוני.
ניו זילנד, לעומת זאת, בחרה במסלול אחר לגמרי. הרפורמות שלה, שכונו "רוג'רנומיקס" על שם שר האוצר רוג'ר דאגלס, היו עמוקות, כואבות ולעיתים אכזריות. המדינה פירקה הגנות, ביטלה סובסידיות, פתחה את שעריה לתחרות גלובלית, והגדירה מחדש את תפקיד הממשלה. המגזר הציבורי צומצם, חברות ממשלתיות הופרטו, והחקלאות, המגזר החזק והסמלי ביותר שלה, נחשפה לשוק העולמי כמעט ללא רשת ביטחון.
בטווח הקצר, ניו זילנד חוותה זעזועים עמוקים. חוות רבות קרסו, אזורים כפריים נפגעו, האבטלה עלתה, והחברה הניו־זילנדית עברה טלטלה. אך בטווח הארוך, המגזר החקלאי הפך לאחד היעילים בעולם, היצוא זינק, והכלכלה כולה נהנתה מצמיחה מתמשכת. ניו זילנד הוכיחה שאפשר להפוך את מגבלות מדינת האי ליתרון תחרותי אם מוכנים לבצע רפורמות אמיתיות, גם כשהן כואבות.
הנקודה החשובה היא לא רק עומק הרפורמות, אלא האופן שבו הן נעשו: מתוך הבנה שכל שוק הוא עולם בפני עצמו. לא כל ענף קיבל אותו טיפול. לא כל מונופול פורק. לא כל הגנה בוטלה. במקום סיסמאות, ניו זילנד בחרה בניתוח.
די לסיסמאות
בישראל הדיון הציבורי סביב יוקר המחיה מתמקד לעיתים קרובות בסיסמה אחת: "לפרק את המונופולים". זה נשמע טוב, חזק, כמו פתרון פלא. אבל כלכלית, זו אינה שאלה אידיאולוגית אלא מקצועית. פירוק מונופול יכול להיות מהלך נכון בשווקים מסוימים, אך כישלון קולוסלי באחרים. יש ענפים שבהם יתרון לגודל הוא נכס שמוזיל את העלויות לצרכן, ויש ענפים שבהם ריכוזיות פוגעת בתחרות ומעלה מחירים. אין תשובה אחת נכונה לכל השווקים.
ההיסטוריה האמריקנית מספקת שתי דוגמאות קלאסיות שממחישות עד כמה השאלה מורכבת ועד כמה פירוק מונופול יכול להיות הצלחה גדולה או מהלך בעייתי, בהתאם למבנה השוק.
הדוגמה הראשונה היא פירוק חברת Standard Oil בתחילת המאה ה־20. החברה של ג'ון ד. רוקפלר שלטה בכ־90% משוק הנפט בארה"ב. היא היתה יעילה בצורה יוצאת דופן, אך גם חסמה תחרות, קנתה מתחרים, שלטה בתשתיות והשפיעה על מחירים. לאחר מאבק משפטי ארוך בית המשפט העליון הורה על פירוק החברה ל־34 חברות נפרדות. התוצאה היתה דרמטית: התחרות גברה, מחירי הדלק ירדו, והחברות החדשות הפכו למנועי חדשנות. חלקן, כמו "אקסון", "מוביל" ו"שברון" הפכו לענקיות גלובליות בזכות התחרות שנוצרה. זהו מקרה שבו פירוק מונופול היה מהלך נכון, שהוביל ליעילות גבוהה יותר ולמחירים נמוכים יותר לצרכן.
אבל לא כל פירוק מונופול מסתיים כך. הדוגמה השנייה היא פירוק חברת AT&T בשנת 1984. פירוק AT&T נחשב הצלחה בתחומים רבים, אבל דווקא בשירותי הטלפון המקומיים הוא יצר בעיות שנבעו מאיבוד יתרונות הקשורים לגודל. הטלפוניה המקומית היא תחום עם עלויות קבועות עצומות, תשתית פיזית יקרה, ותלות ברשת אחידה ורחבה.
כשהפירוק חילק את הרשת לשבע חברות אזוריות, כל אחת מהן נאלצה להחזיק מערכות תפעול, תחזוקה, חיוב, תמיכה ותשתיות משלה, במקום ליהנות מהיעילות של מערכת אחת גדולה ומאוחדת. התוצאה היתה שוק שבו העלות ליחידה עלתה, היעילות ירדה, והמבנה החדש לא יצר תחרות אמיתית: כל חברה נשארה מונופול אזורי טבעי, משום שאין היגיון כלכלי לבנות רשת מקבילה לכל בית.
הציבור חווה על בשרו עליות מחירים כמעט בכל תחום, ומחפש תשובות אמיתיות, אבל לעיתים מקבל הצהרות שנועדו לייצר כותרות. כשרפורמה נולדת מתוך רצון לכותרת, התוצאה היא לרוב צעדים אגרסיביים שמרעידים את השוק אך אינם מתורגמים לירידת מחירים לצרכן
בסופו של דבר, אובדן יתרונות הגודל הוביל לכך שהחברות האזוריות החלו להתמזג מחדש, עד שחלק גדול מהמערכת התלכד שוב לכמה ענקיות כמו Verizon ו־AT&T החדשה, מה שמדגים שהפירוק לא הצליח ליצור תחרות במקום שבו יתרונות הגודל היו קריטיים.
שתי הדוגמאות הללו מלמדות שהשאלה אינה אם פירוק מונופולים הוא טוב או רע, אלא באילו תנאים פירוק מונופול יועיל, ובאילו הוא יזיק. פירוק Standard Oil הצליח כי השוק היה מתאים לתחרות בין חברות רבות, ללא תלות בתשתית אחת מרכזית. פירוק AT&T היה מורכב יותר, כי השוק נשען על תשתית יקרה, אחודה, שקשה לשכפל. כלומר, המבנה הטכנולוגי והכלכלי של השוק הוא שקובע אם פירוק מונופול הוא מהלך נכון.
יתרון לגודל הוא מושג בסיסי בכלכלה: ככל שחברה מייצרת יותר, העלות ליחידה יורדת. זה מאפשר לה להשקיע בטכנולוגיה, לייעל תהליכים ולהציע מחירים נמוכים יותר. בענפים מסוימים - כמו תשתיות, אנרגיה, או חלב טרי במדינת אי, יתרון הגודל אינו בעיה אלא תנאי בסיסי ליעילות. פירוק גוף גדול בענפים כאלה עלול להוביל לעלייה בעלויות, לפגיעה בשרשרת האספקה ולמחירים גבוהים יותר לצרכן.
מנגד, יש שווקים שבהם ריכוזיות גבוהה אינה נובעת מיתרון לגודל אלא מחסמי כניסה, קשרים פוליטיים או רגולציה שמשרתת שחקנים קיימים. בשווקים כאלה, פירוק מונופול או פתיחת השוק לתחרות יכולים להוביל לירידת מחירים, לשיפור איכות השירות ולחדשנות. השאלה, כאמור, אינה אם לפרק מונופולים, אלא מהו מבנה השוק, מהן העלויות, מהן האלטרנטיבות, ומהו הפתרון היעיל ביותר לצרכן. זו אינה עמדה אידיאולוגית אלא בחינה מקצועית.
חלב להמונים
בשנת 2001 ניו זילנד ביצעה מהלך שנשמע כמעט בלתי נתפס: היא אישרה בחקיקה מיוחדת מיזוג של מרבית המחלבות במדינה לקואופרטיב אחד ענק בשם פונטרה. פונטרה שלטה אז על יותר מ־90% משוק החלב. פופוליסטים היו צועקים "מונופול! לפרק מייד!", אבל ניו זילנד עשתה בדיוק את ההפך. היא אישרה את המיזוג, אך הטילה רגולציה ייעודית כדי שהציבור הניו־זילנדי ייהנה מיתרונות הגודל של החברה החדשה.
חוק ארגון מחדש של תעשיית החלב (DIRA) קבע מנגנון מורכב: פונטרה חויבה למכור חלב גולמי למתחרים במחיר מפוקח והוגן, שנקבע לפי מודל תיאורטי של "החברה היעילה ביותר האפשרית". כלומר, הרגולטור ניסה לחשב מה היה המחיר אילו פונטרה היתה פועלת ביעילות מרבית, ולהשתמש בכך כבסיס לתמחור. פונטרה חויבה גם לאפשר גישה לתשתיות לוגיסטיות של איסוף, אחסון והפצה של חלב ולא יכלה לחסום כניסת מתחרים באמצעות שליטה בשרשרת האספקה.
התוצאה היתה מעניינת: פונטרה הפכה לאחד מיצואני החלב הגדולים בעולם, מחירי החלב בניו זילנד נותרו נמוכים יחסית, ונתח השוק שלה ירד לאורך השנים לכ־78% בזכות כניסת מחלבות חדשות. כלומר, המונופול הייצורי נשמר, אך התחרות בשוק המוצרים הסופיים התחזקה. הצרכן הניו־זילנדי נהנה מיתרון הגודל של פונטרה, אך גם מתחרות אמיתית בין מותגים.
עם זאת, חשוב להדגיש: פונטרה אינה מודל מושלם. לאורך השנים עלו ביקורות על כוח השוק שלה, על השפעתה על מחירי החלב הגולמי, על האופן שבו היא משתמשת בכוחה מול חקלאים קטנים, ועל שאלות של שקיפות. היו טענות שהרגולציה לא תמיד הצליחה לדמות תחרות באופן מלא, ושפונטרה נהנתה לעיתים מעמדה חזקה מדי. חלק מהחקלאים טענו שהמודל מפלה אותם, חלק מהצרכנים טענו שהמחירים עדיין גבוהים מדי.
כלומר, פונטרה היא לא פתרון קסם. היא דוגמה לחשיבה יצירתית: במקום לפרק גוף יעיל ולהחליפו בהרבה גופים קטנים ויקרים יותר, ניו זילנד ניסתה לנצל גודל של שחקן לטובת הצרכנים שלו. זהו פתרון שאינו אינטואיטיבי, אך הוא עבד במידה רבה - לצד ביקורת אמיתית. הלקח הוא לא שצריך להעתיק את פונטרה לישראל, אלא שיש להיות מוכנים לחשוב מחוץ לקופסה.
כך, לדוגמה, בשוק החקלאות הישראלי יש לבחון מעבר מתכנון וקרטליזציה בחקלאות למודל תמיכה בר־קיימא: נדרשת הערכה מחודשת של הפטור מקרטלים והתכנון המרכזי בחקלאות, לצד גיבוש מודל אסטרטגי לחקלאות ישראלית יעילה.
ביטול תכנון מרכזי בענפי החקלאות הוא מהלך מתבקש, כדי ליצור תחרות בריאה ולמנוע עיוותי מחיר לצרכן. עם זאת, אין לבצע צעד כזה בצורה חד־צדדית או כשליפה מהמותן. מומלץ לקיים עבודת מטה מעמיקה לגיבוש מודל בר־קיימא שיחליף את המנגנונים הישנים. על המודל החדש להתבסס על ארכיטקטורת תמריצים נכונה (כגון תמיכות ישירות, תמרוץ טכנולוגי והשקעה בתשתיות ושוק סיטונאי משוכלל), שתבטיח את חוסנה של החקלאות הישראלית, תשמור על ביטחון המזון הלאומי ותאפשר לחקלאים המקומיים לפעול ביעילות כלכלית.
באשר לשוק המזון, למשל, יש לבחון איחוד סמכויות והקמת רשות מזון ייעודית, תוך בדיקת ההיתכנות להקמת רשות מזון לאומית מאוחדת. כיום, הרגולציה על שוק המזון בישראל מבוזרת בין גופים רבים - ובהם משרד הבריאות, משרד הכלכלה, רשות התחרות ומשרד החקלאות. ביזור זה מייצר כפילויות בירוקרטיות, חיכוך רגולטורי ועליות התקורה, סך המשאבים או ההוצאות הנדרשים לתפעול, שמתגלגלות בסופו של דבר לצרכן.
לכן, כאמור, מומלץ לבחון את הקמתה של רשות מזון מאוחדת, שתאגד תחת קורת גג אחת את הרגולציה והפיקוח על הענף. איחוד הסמכויות יאפשר לבחון את שרשרת הערך של המזון במבט אופקי ושלם - המאזן בין איכות ובטיחות המזון לבין תחרותיות, יעילות לוגיסטית ומחיר לצרכן - מתוך תיאום מלא ומניעת כפילויות.
להבין את התמריץ
אחת הדוגמאות המובהקות ביותר לחשיבה רגולטורית יצירתית בישראל מגיעה דווקא מתחום התקשורת הנייחת, תחום שנראה במשך שנים תקוע, חסום ואטום לשינוי. במשך תקופה ארוכה התפיסה הרגולטורית היתה ברורה: כדי להבטיח שירות אחיד לכלל האזרחים יש להטיל על בזק חובת פריסה אוניברסלית. זה נשמע הגיוני וצודק, כרגולציה שמשרתת את הציבור. אבל בפועל, החובה הזו הפכה לאחד החסמים הגדולים ביותר בפני פריסת סיבים אופטיים בישראל.
הבעיה היתה פשוטה: חובת פריסה אוניברסלית חייבה את החברה להשקיע גם באזורים שבהם הפריסה אינה כלכלית. המשמעות היתה שהשקעות ענק נדרשו לפני שניתן היה להתחיל להדליק את הסיבים, ולכן הפרויקט כולו נדחה שוב ושוב. במשך שנים ישראל נותרה מאחור ביחס למדינות מפותחות אחרות, אף שהטכנולוגיה היתה זמינה והביקוש היה ברור.
בשלב הזה היה צורך להחליף דיסקט. כשישבנו בחדר הישיבות, בתפקידי כסגן בכיר לממונה על התחרות ברשות התחרות, ניסינו להבין מהי הבעיה האמיתית לקראת ההמלצות שהגשנו בנושא בשנת 2020. בזק חזרו ואמרו לנו שוב ושוב שהם לא מדליקים את הסיבים בגלל החובה האוניברסלית. היו בינינו ספקנים שחשבו שזה רק תירוץ, אבל אז אמרנו לעצמנו - אם זו הטענה שלהם, בואו נשתמש בה כדי לצאת מהפלונטר.
חיפשנו דרך לבטל את התירוץ הזה לחלוטין, ובו־בזמן להבטיח שאיש באזורים הלא־כלכליים לא יישאר מאחור. החיבור בין התפיסה של רשות התחרות, המאמינה בתמריצים ובכוחות השוק, לבין הראייה המערכתית של משרד התקשורת, הוביל אותנו לתובנה שלא צריך לכפות - צריך לכוון.
הפתרון שנבחר היה פשוט מבחינה רעיונית, אך מהפכני מבחינה רגולטורית. במקום לחייב את בזק לפרוס בכל מקום, אמרנו לה דבר אחר לגמרי: היא תודיע למדינה היכן היא רוצה לפרוס. כל אזור שהיא תבחר שלא לפרוס בו ייפתח למכרז שבו חברה אחרת תוכל להיכנס ולפרוס תשתית סיבים, ובזק לא תוכל להתמודד בו. כלומר, במקום לכפות עליה פריסה אוניברסלית, יצרנו מצב שבו אי־פריסה יוצרת איום תחרותי ממשי. זה היה שינוי פרדיגמה. במקום רגולציה שמנסה להכריח, עברנו לרגולציה שמנסה לייצר תמריץ.
התוצאה היתה דרמטית. בתוך זמן קצר בזק החלה להדליק סיבים בקצב שלא נראה בישראל מעולם. אזורים שהיו תקועים שנים קיבלו תשתית מתקדמת. אזורים שלא היו כלכליים בעבר הפכו פתאום אטרקטיביים, משום שהחברה הבינה שאם היא לא תיכנס, גורם אחר ייכנס במקומה.
הדוגמה הזו מלמדת משהו עמוק על מדיניות כלכלית: לעיתים הפתרון נמצא בהבנה של התמריצים, בהנדסת מנגנון נכון, ביצירת איום תחרותי במקום תחרות בפועל, ובשינוי עדין אך משמעותי של כללי המשחק.
הצלחתה של רפורמת הסיבים ממחישה את כוחה של רגולציה המבוססת על ניתוח תמריצים. כדי להעמיק תפיסה זו בעבודת הממשלה מומלץ לבחון את שילובה של זרוע ייעוצית ייעודית לכלכלה התנהגותית ותורת המשחקים במסגרת רשות הרגולציה.
מהלך כזה יאפשר להעניק למשרדי הממשלה ערך מוסף תכנוני ופתרונות מעשיים כבר בשלבי הגיבוש, מעבר לבחינה המשפטית והפרוצדורלית המקובלת. מיצוב הרשות כגוף המציע ארגז כלים יצירתי לפתרון בעיות יעודד את משרדי הממשלה לשתף אותה ביוזמתם בשלבים המוקדמים של הליכי החקיקה והרגולציה.
תתחילו לנהל
המאבק ביוקר המחיה בישראל לא ייפתר בסיסמאות. הוא לא ייפתר בפירוק אוטומטי של מונופולים. הוא לא ייפתר בהבטחות בחירות. הוא ייפתר רק אם המדינה תתחיל לנתח כל שוק לגופו: היכן תחרות תועיל, היכן יתרון לגודל הוא נכס, היכן רגולציה חכמה יכולה לדמות תחרות, והיכן צריך אומץ לבצע רפורמה עמוקה.
המודל הניו־זילנדי מלמד אותנו שאפשר לחשוב אחרת. אפשר לנהל מונופול במקום לפרק אותו. אפשר להוריד מחירים בלי להרוס תשתיות. אפשר לייצר תחרות גם במדינת אי. אבל הוא גם מלמד אותנו שאין מודל אחד שמתאים לכולם. פונטרה, למשל, היא דוגמה לחשיבה יצירתית, לא תבנית לחיקוי.
הנקודה המרכזית היא שהמדיניות הכלכלית צריכה להפסיק לחפש תשובות פשוטות לשאלות מורכבות. במקום לשאול אם לפרק מונופולים, צריך לשאול איך להשתמש בכלים שיש לנו: תחרות, רגולציה, יתרונות לגודל, פתיחת שווקים - בצורה יצירתית, כדי להוריד מחירים בלי לפגוע ביציבות.
זה דורש אומץ פוליטי, אך גם צניעות אינטלקטואלית: להודות שאין פתרון אחד, ושחשיבה יצירתית יכולה לפתור בעיות שמנסים לפתור לאורך שנים.
לא לדרקונים, כן לתשתיות
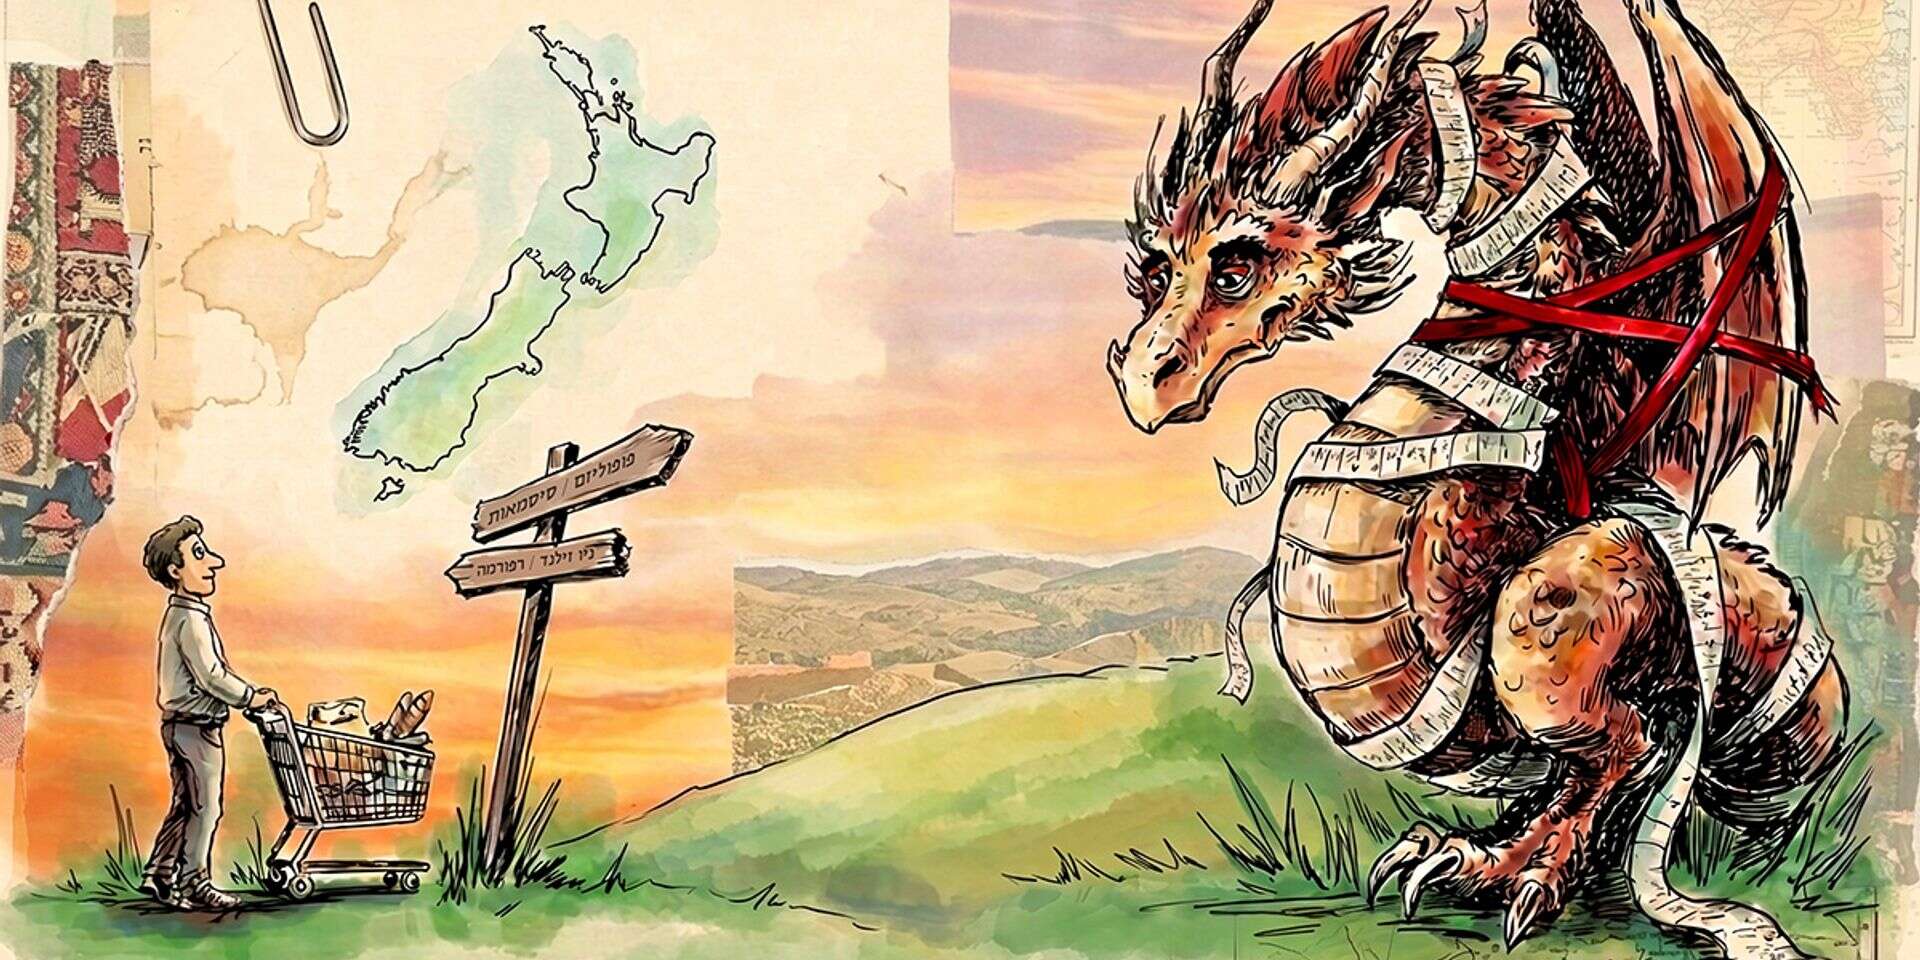
כשאנחנו חושבים על ניו זילנד, רבים מאיתנו מדמיינים את הנופים הירוקים שהפכו לאייקון תרבות בזכות הפקות פנטזיה כמו "שר הטבעות" ו"משחקי הכס". זהו מקום שקל לדמיין בו דרקונים, אבל קשה הרבה יותר לדמיין בו פתרונות קסם כלכליים. טיריון לאניסטר, הדמות שהבינה טוב מכולם שהעולם מורכב יותר מכל סיסמה, היה ודאי מגחך על הניסיון לצמצם בעיות מבניות עמוקות לכדי קריאה פופוליסטית אחת: "לפרק את המונופול".
המציאות הכלכלית אינה סדרת פנטזיה. אין דרקון אחד שאפשר להרוג כדי להוריד מחירים. יש מבנים מורכבים, תמריצים, תשתיות ורגולציה. אם ישראל רוצה לראות ירידה אמיתית ביוקר המחיה, היא חייבת להפסיק לחפש דרקונים ולהתחיל לבנות תשתיות. להפסיק עם סיסמאות ולהתחיל עם ניתוחים. להפסיק עם פופוליזם ולהתחיל עם מקצועיות. ישראל היא מדינה חזקה וחדשנית. הגיע הזמן שגם המדיניות הכלכלית שלה תהיה כזו.
תוכנית עבודה
- בשוק החקלאות: הערכה מחודשת של הפטור מקרטלים והתכנון המרכזי, לצד גיבוש מודל אסטרטגי לחקלאות יעילה
- בשוק המזון: לבחון איחוד סמכויות והקמת רשות מזון ייעודית, תוך בדיקת היתכנות להקמת רשות מזון לאומית

- לבחון את שילובה של זרוע ייעוצית ייעודית לכלכלה התנהגותית ותורת המשחקים במסגרת רשות הרגולציה
- פירוק אוטומטי של מונופולים לא יעבוד. יש לנתח כל שוק לגופו, ולהבין היכן נדרשת תחרות, רגולציה חכמה או רפורמה עמוקה

