יקר יותר, ממונף יותר: לוקחים יותר משכנתה, דווקא כשהריבית גבוהה
ניתוח נתוני בנק ישראל מגלה כי שיעור המימון של רוכשי הדירות עלה מאז 2022 - ולא רק בזולות שבהן. שיעור ההחזר מההכנסה דווקא נותר יציב יחסית. אז איך הישראלים לוקחים על עצמם יותר דווקא עכשיו, ומה הסיכון?
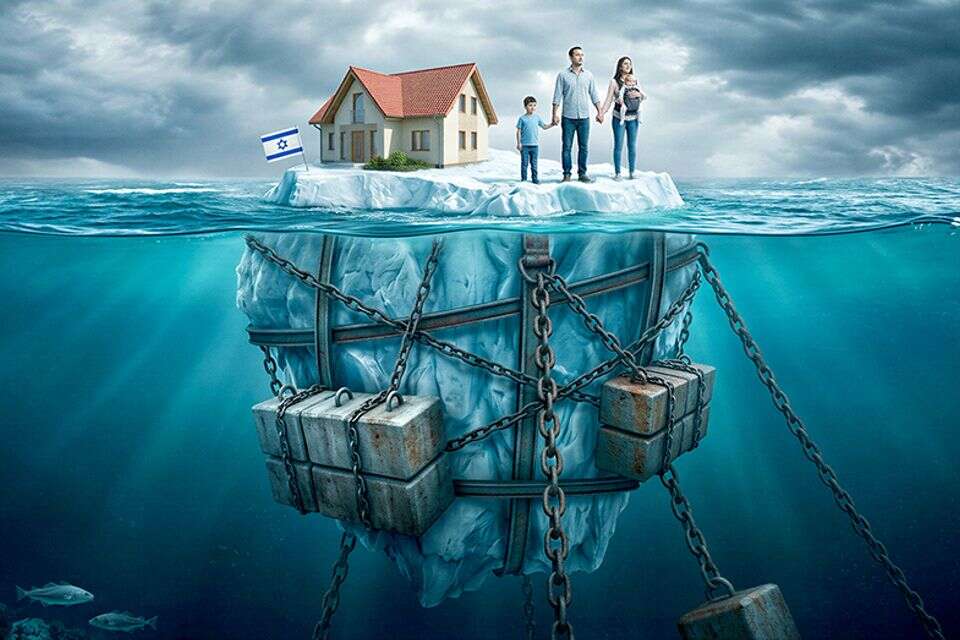
כשמדברים על הקושי לרכוש דירה בישראל, הדיון מתמקד בדרך כלל במחיר. אלא שמאחורי מחיר הדירה מסתתר נתון נוסף: איזה חלק ממנה מצליח הרוכש לממן מהונו, ואיזה חלק באמצעות הלוואה (משכנתה).
ניתוח נתוני הפיקוח על הבנקים בבנק ישראל, שערך השמאי מתן לחיאני, חבר לשכת שמאי המקרקעין בראשות נחמה בוגין, כלכלן ובעל משרד אמ.בי שמאות מקרקעין, מצביע על שינוי ברור. בשנה האחרונה 47.3% מכספי המשכנתאות בישראל ניתנו בשיעור מימון של יותר מ-60% משווי הדירה, לעומת 43.9% בתחילת תקופת הריבית הגבוהה (ספטמבר 2022).
בדירות שמחירן עד 800 אלף שקל כמעט לא חל שינוי: שיעור המימון הגבוה עלה מ-64.1% ל-64.5%. ככל שעולים במחיר, התמונה משתנה. בדירות של 3-2 מיליון שקל עלה חלקם של כספי המשכנתאות שניתנו במימון של יותר מ-60% מ-41.5% ל-49.1%. בדירות שמחירן מעל 5 מיליון שקל הוא עלה מ-21.5% ל-30.2%. אם בתחילת התקופה רק כחמישית מכספי המשכנתאות לדירות היקרות ניתנו במימון גבוה, כיום מדובר בכמעט שליש.
החוב גדל, ההחזר נדחה
לכאורה, העלייה במינוף בתקופה של ריבית גבוהה אמורה הייתה להגדיל גם את הנטל החודשי. אלא ששיעור ההחזר החודשי הממוצע מההכנסה עלה בשיעור מתון בלבד, מ-28.9% ל-29.5%. במקביל, חלקן של הלוואות הבולט והבלון בכספי המשכנתאות עלה מ-8.8% ל-14.7%.
יהודית פורת, סמנכ"לית משכנתאות בבונוס מימון אשראי, מסבירה כי חלק מהפער נובע מהאופן שבו הרוכשים בונים כיום את המימון. "החוב גדל, אבל ההחזר נדחה או נפרס", היא אומרת. לדבריה, מבצעי 20/80 והלוואות בלון דוחים חלק מהתשלום עד למסירת הדירה, ובמקביל תקופת המשכנתה מתארכת: "משכנתה ל-30 שנה היא היום כמעט ברירת מחדל, והתקופה הממוצעת הגיעה לשיא של כמעט 27 שנים".
לדבריה, הסיכון מתחדד כאשר מסתיימת תקופת הסבסוד או הבלון. "ביום המסירה ההחזר קופץ בבת אחת לכמה אלפי שקלים בחודש, ולעיתים בריבית שונה מזו שהייתה ביום החתימה. מי שלא נערך לכך מראש מגיע מהר ללחץ תזרימי".
אבל המשכנתה לא תמיד מספרת את כל הסיפור. פורת אומרת כי "ההורים הם היום מקור ההון העצמי המרכזי של דור שלם של רוכשים. אם פעם הם עזרו מכספים נזילים, היום רבים מהם עוזרים בשעבוד הדירה שלהם".
כך, למשל, ברכישת דירה ב-3 מיליון שקל, משכנתה של 2.25 מיליון שקל משקפת 75% מימון. אם 450 אלף שקל מההון העצמי הגיעו מהלוואה כנגד דירת ההורים, החוב המשפחתי מגיע ל-2.7 מיליון שקל - 90% ממחיר הדירה. "על הנייר זו עסקה של 75% מימון. בפועל, זו עסקה של 90%", אומרת פורת.
מביקוש לעסקה
השינוי מורגש גם במשרדי המכירות. אבי לוי, מנכ"ל קבוצת יהודה לוי, אומר כי רוכשי דירות בטווח של 3-2 מיליון שקל מגיעים כיום עם תלות גבוהה יותר במשכנתה ורגישות גדולה יותר להון העצמי ולהחזר החודשי. "לא מעט עסקאות מתעכבות בגלל הצורך לבנות נכון את מבנה המימון", אומר לוי, "הביקוש קיים, הבעיה היא היכולת לתרגם אותו לעסקה. ככל שמבנה המימון מאפשר לרוכש לגשר בין הרצון לקנות לבין היכולת לשלם, העסקה יכולה להתבצע".
מינוף גבוה אינו מעיד בהכרח על מצוקה. שלום אמויאל, מנהל מערך המשכנתאות בבנק ירושלים, מסביר כי יחס המימון משקף את "כרית הביטחון" שמספק הנכס לבנק, אך אינו המדד היחיד לסיכון. לדבריו, "יכולת ההחזר וההכנסה הפנויה של משק הבית הן מרכיבים מרכזיים בחיתום. רוכשים מבוססים עשויים להשתמש באשראי כדי להשלים עסקה תוך שמירה על נזילות. בבנק בוחנים בעסקאות הכוללות בלון גם את יכולת ההחזר לאחר סיום התקופה ואת מקורות הפירעון העתידיים".
גם ארז אביב, מנכ"ל ובעלי אביב אורבן, המתמחה במיזמי יוקרה, אומר כי שיעור מימון גבוה אינו בהכרח מעיד על חולשה פיננסית. "רוכשי דירות יוקרה הם במקרים רבים אנשים מבוססים, בעלי נכסים, הכנסות ומקורות הון מגוונים. בתקופות של אי-ודאות כלכלית, לנזילות יש ערך משמעותי במיוחד. לכן, חלק מהרוכשים מעדיפים לעשות שימוש באשראי ולשמור הון פנוי לטובת עסקים, השקעות והזדמנויות נוספות".
רפי ולנסי, מנכ"ל שטרית יזמות ובנייה, שמקדמת בין היתר פרויקט וילות בעתלית ופרויקט יוקרה מול הים בהרצליה, מצביע על מגמה דומה. "כשמדובר ברוכש של נכס ב-5 מיליון שקל ומעלה, עצם לקיחת המשכנתה לא בהכרח מעיד שחסר לו הון. אנחנו פוגשים קהל שיש לו יכולת להביא יותר כסף מהבית, אבל הוא לא תמיד רוצה לרתק אותו כולו לנכס".
שינוי באופי המימון
מגבלות המימון של בנק ישראל לא השתנו: עד 75% לרוכש דירה יחידה, עד 70% למשפר דיור ועד 50% למשקיע. לפי הניתוח של לחיאני, ההון העצמי הנדרש לרכישת דירת ארבעה חדרים ממוצעת עומד כיום על כ-1.27 מיליון שקל בתל אביב, כ-620 אלף שקל בפתח תקווה וכ-390 אלף שקל בקריית ים.
העלייה במינוף גם אינה מגיעה דווקא מהמשקיעים. חלקם בכספי המשכנתאות ירד מ-10.2% ל-9.1%. כאשר מוציאים אותם מהחישוב, חלקם של כספי המשכנתאות שניתנו במימון של יותר מ-60% עלה מ-48.9% ל-52%.
התמונה שמתקבלת היא שינוי באופן שבו הישראלים מממנים דירה: יותר אשראי, תקופות חוב ארוכות יותר ובחלק מהמקרים גם חוב נוסף שמסתתר מאחורי ההון העצמי.
"מי שקנה דירה לפני 2022 הכיר שוק אחר, שבו ההון העצמי הספיק לחלק גדול יותר מהעסקה", מסכם לחיאני. "היום צריך לבדוק את ההחזר גם בתרחיש שהריבית לא יורדת, ולא להישען על הלוואה שדוחה את התשלום".
טעינו? נתקן! אם מצאתם טעות בכתבה, נשמח שתשתפו אותנו