אפילו אם אנחנו לא משלמים משכנתא באופן תדיר, נראה שיהיה בלתי אפשרי להתעלם מהמפנה שחל בשוק הדיור בחודשים האחרונים. אף שמספר העסקאות ירד, כך לפי כלל המדדים והמידע שפורסם, מחירי הדיור עדיין לא יורדים. "התחושה היא של קיפאון, וזו תחושה מוצדקת ממה שאנחנו רואים בשטח", אומר גורם בכיר בענף הבנייה, "ההערכות הזהירות שלנו מדברות על כך שבתוך שנה עד שנה וחצי נחזור לראות התאוששות".
הסיבה לירידה במספר העסקאות מוסברת בכמה גורמים. הראשון קשור להגרלות הענק שקידם שר האוצר משה כחלון בתוכנית הדגל שלו "מחיר למשתכן". ההגרלות הובילו להוצאה מהשוק של אלפי קונים פוטנציאליים, שכעת מחכים להמשך הליך ההגרלה. מעבר לכך, יש כמובן גורמים נוספים שמשפיעים על השוק, שהבולט שבהם קשור לענף המשכנתאות.
נגיד בנק ישראל לשעבר, פרופ' סטנלי פישר, נהג לומר שבין הבנקים אולי אין תחרות עזה, אבל בענף המשכנתאות "יש תחרות ועוד איך!". וזה נכון. בתחום הזה הבנקים רבים ביניהם כדי לקחת נתח שוק. הסיבה ההיסטורית היא שמשקי הבית בישראל נחשבים יציבים ואמינים, ושהמינוף הנדרש לרכישת דירה אינו דרמטי כמו במדינות אירופה וארה"ב. "בישראל ההון העצמי הנדרש לרכישת דירה עדיין גבוה, ואי אפשר לקחת את המשכנתא שקיבלת מהבנק ולגלגל אותה", הסביר גורם במערכת הבנקאית.
זה אולי נכון היסטורית, אבל מהנתונים העדכניים של בנק ישראל עולה שהמשכנתאות התנפחו להיקפים ענקיים. 309 מיליארד שקלים - זהו היקף המשכנתאות שנטלו משקי הבית מהמערכת הבנקאית, לפי הנתונים האחרונים של בנק ישראל (סוף חודש יוני 2017).
ההיקף העצום של תיק האשראי, בשילוב עליית מחירי הדיור והליך העלאת הריבית על המשכנתאות בשנה וחצי החולפות, הובילו להתמתנות בקצב נטילת המשכנתאות על ידי הציבור, לאחר אי אילו שנים שבהן השוק "רתח" וקצב לקיחת המשכנתאות נצמד לקצב עליית המחירים המואצת בענף.
"אנחנו רואים האטה בחודשים האחרונים, אך עדיין מדובר באחוזים לא גבוהים", מעריך ערן כרמל, מנכ"ל EWM פתרונות מימון. כרמל, העוסק במתן ייעוץ לנוטלי משכנתאות, מציין כי יש לבצע הפרדה: יש את האישורים העקרוניים שהציבור מבקש, כלומר להתקשר לבנק ולקבל ממנו אישור להיקף המשכנתא שאפשר לקחת, ויש את ביצוע המשכנתאות בפועל.
"בעניין הבקשות לאישורים עקרוניים - אין עדיין ירידה, יש אפילו עלייה. יותר ויותר זוגות צעירים רוצים לרכוש גם ב'מחיר למשתכן' וגם בשוק החופשי. בתחום הביצוע של המשכנתאות נרשמה ירידה. מדובר בירידה שלהערכתי לא גדולה מ־12%-11%".
עם זאת, גורמים במערכת הפיננסית מציינים כי אנחנו בשלב זה של השנה, שבדרך כלל סובל מהאטה. גם אם היא חדה יותר מבשנים האחרונות, עדיין זו תקופה של ירידה בפעילות. "אם מסתכלים על נתוני בנק ישראל בשנים האחרונות, בדרך כלל ראינו בקיץ עלייה בביצועי המשכנתאות, אבל בחודשים ספטמבר - אוקטובר תמיד נרשמת ירידה. ב־2017 ראינו כבר באוגוסט ובספטמבר ירידה בשיעור חד מהרגיל", מוסיף כרמל.
לפי נתוני האוצר שפורסמו בספטמבר האחרון, נרשמה צניחה של 9% במספר העסקאות בענף הדיור. 8,800 עסקאות נרשמו בחודש יולי, אחד הנתונים הנמוכים שנרשמו בעשור האחרון, הירידה של 9% היא ביחס ליולי אשתקד, בעוד ביחס ליוני שקדם לו מדובר בירידה של 6%. לפי ההערכות, המגמה שתירשם באוגוסט ובספטמבר לא תצביע על שיפור. לפי הנתונים, סך הדירות החדשות שנרכשו מקבלנים עמד על 2,500 דירות, בדומה לחודש יוני, אבל גם כאן מדובר בירידה של 8% ביחס לשנת 2016.
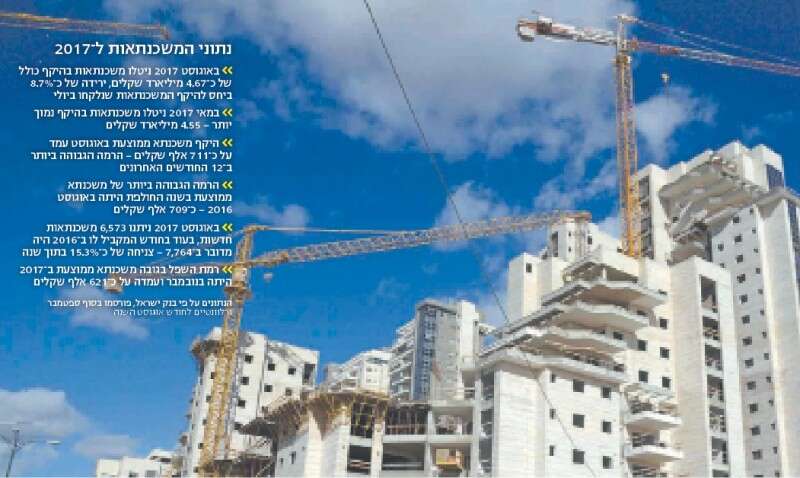
נתוני בנק ישראל העדכניים, שפורסמו בסוף ספטמבר ורלוונטיים לחודש אוגוסט השנה, מלמדים שבחודש אוגוסט ניטלו משכנתאות בהיקף כולל של כ־4.67 מיליארד שקלים. זו ירידה של כ־8.7% ביחס להיקף המשכנתאות שנלקחו בחודש יולי, שגם כך היה חודש חלש. מבחינת ההיקף הכספי, במאי השנה נרשם היקף נמוך יותר - 4.55 מיליארד שקלים.
היקפה של משכנתא ממוצעת באוגוסט עמד על כ־711 אלף שקלים - הרמה הגבוהה ביותר ב־12 החודשים האחרונים. הרמה הגבוהה ביותר של משכנתא ממוצעת בשנה החולפת היתה באוגוסט אשתקד, אז עמדה על כ־709 אלף שקלים. אלא שבאוגוסט 2017 ניתנו 6,573 משכנתאות חדשות, בעוד בחודש המקביל לו ב־2016 מדובר היה ב־7,764 הלוואות. זו צניחה של כ־15.3% בתוך שנה. על כל פנים, רמת השפל בשנה האחרונה בגובה משכנתא ממוצעת היתה בנובמבר ועמדה על כ־621 אלף שקלים.
נתוני בנק ישראל מעידים כי בחודשים האחרונים חזרה הריבית בענף המשכנתאות לרדת. הריבית הריאלית המשוקללת הגיעה ל־1.8% באוגוסט, לאחר שהגיעה ל־2.1% באפריל. באוגוסט 2016 היא עמדה על 1.5%, ובמאי 2015 עמדה בשפל של 0.7% בלבד.
בניכוי עונתיות, היקף המשכנתאות הכספי שניטל נמצא בתוואי יורד מאז קיץ 2015. באותו זמן, לאחר הרכבת הממשלה הוחלט על העלאת מס הרכישה למשקיעים, שהוביל לזינוק חד בהיקף המשכנתאות שניטלו. ומאז נמצא הענף בדעיכה.
המשקיעים נדחקו - משפרי הדיור נפגעו
המלחמה המוצהרת של שר האוצר כחלון במשקיעים בענף הדיור היא עד כה ההצלחה הגדולה ביותר של מדיניותו. כחלון הצהיר שוב ושוב בתקשורת וגם במעשים שבכוונתו להוציא כמה שיותר משקיעים מהענף. במשקיעים הכוונה למי שרוכש יותר מדירה אחת, או ליהודים מחו"ל שרוכשים דירה בארץ ולא מתכוונים להתגורר בה. השלב הראשון בדחיקת רגליהם היה ההעלאה המשמעותית של מס רכישת הדירה למי שיש לו יותר מדירה אחת. בהמשך הגיע מס ריבוי דירות, המוכר יותר בשם מס דירה שלישית. החוק של דירה שלישית אמנם נפל בבג"ץ (בשל הדרך שבה חוקק), אבל ההמתנה לפסק הדין ייבשה את רצונם של המשקיעים לחזור לשוק. מה גם שהפוליטיקאים מצהירים כי בכוונתם לחזור ולחוקק אותו במושב הכנסת הקרוב.
אלא שההתייבשות בשוק, הקיטון במספר העסקאות והירידה עקב כך בנטילת המשכנתאות מייצרים קושי גם למשפרי הדיור. אלה הם בעלי דירות בודדות בדרך כלל, שרוצים לעבור דירה. הם יעדיפו לחכות למכירת הנכס ואז לקנות את הבית הבא. מצב הפוך ממה שהיה כשהשוק "בער", אז העדיפו לקבוע את מחיר הנכס הנרכש ולנסות למכור את שלהם במחיר גבוה יותר. משפרי הדיור מהווים את עיקר העסקאות בענף. התמעטותן מלמדת על המצב הכללי בשוק.
בענף המשכנתאות מודים גורמים שעימם שוחחנו כי רואים גידול משמעותי של זוגות נשואים טריים חסרי דירות בין נוטלי המשכנתאות, בעוד מספר משפרי הדיור, ובעיקר המשקיעים, ירד. הנתח של הזוגות הצעירים שבודקים משכנתאות עלה משמעותית, וזה מגיע עקב תוכנית "מחיר למשתכן". גורמים בענף מודים כי התוכנית משפיעה בכמה דרכים על היקף נטילת המשכנתאות, בכך שהיא בעיקר מגדילה את היקף המשכנתאות המבוקשות מצד אחד, ומובילה לעלייה במספר הזוגות עם יכולת השתכרות חלשה יותר מבעבר מצד אחר.
גורמת במערכת הבנקאית, העוסקת במתן משכנתאות, מוכנה לספר בעילום שם: "אני רואה 'התאבדות' על עסקאות של 'מחיר למשתכן', במיוחד באזור המרכז. ממה שאני יודעת, הרחק מאזורי הביקוש אין רצון עז לבצע רכישה של דירות משום שגודל ההנחה לא דרמטי. הפער בין מחיר השוק למחיר הדירה ב'מחיר למשתכן' מגיע ל־150 אלף שקלים בפריפריה, אבל כאן, באזור שלי בגוש דן רבתי, קשה לי להסביר כמה הזוגות הצעירים מוכנים ללכת כדי לסגור עסקה. מכיוון שגודל ההנחה כאן יכול לנוע בין 400 ל־500 אלף שקלים ביחס למחיר השוק ואפילו יותר, אנשים עושים קומבינות מצמררות שלא ייאמנו. יש הסכמים שנרקמים ככל הנראה מאחורי הקלעים, ניסיונות לאתר הון עצמי בכל מחיר, וזה אומר גיוס כספים מעבר לגיוס המשכנתא בבנק. אז אנשים מגייסים כספים, חותמים על הסכמים שלא נראים לעין. מבחינתם זו מתנה של חצי מיליון שקלים, אז מה אכפת לך לחלוק עם חבר. זה 'כסף על הרצפה'".
יושבים על הגדר
כאמור, למעט המקרים הנקודתיים של הזוכים המאושרים בדירה בהנחה גדולה באזורי הביקוש, אפשר לראות במפה הארצית שהציבור של הקונים "התיישב על הגדר". בחלק מאזורי הביקוש מתרבות הדירות למכירה, וגם עליית הריבית על המשכנתאות, שהתרחשה בעיקר בשנת 2016 וכעת קצת הצטננה, לא נראה שמחזירה את רוכשי הדירות בהמוניהם אל השוק. מנגד, המחירים לא יורדים עדיין. ואולי צריך להדגיש שמדובר ב"עדיין". אבל לפי שעה, הנתונים שמפרסמת הלשכה המרכזית לסטטיסטיקה מלמדים על יציבות - אם לא על המשך העלייה, גם אם מתונה - של המחירים.
אז לאן מתכנס הקיפאון במחירי הדירות? מדוע הציבור מפסיק לרכוש דירות, אך המחירים תקועים? אחת הסיבות נעוצה ככל הנראה בגובה שכר הדירה. עלייתו נמוכה בהרבה, בוודאי באזורים המרוחקים מאזורי הביקוש הבוערים, משווי הנכס. גם לפי נתוני בנק ישראל שפורסמו מוקדם יותר השנה, בין השנים 2003 לסוף שנת 2015 זינקו מחירי הדירות פי 2.1 בממוצע ארצי, אבל גובה שכר הדירה עלה ב־40% בלבד. הוא "התכנס" למעשה בצורה מעניינת לגובה עליית השכר הממוצע במשק, שעלה בשיעור מעט גבוה יותר.
אלמנט הריבית שדרבן את ההתנפלות על הדירות בשנים האחרונות וניפח את שוויין, כנראה אחראי גם לחלק מהצינון בעסקאות. רשמית, הריבית במשק עומדת על 0.1% כבר יותר משנתיים, אבל הריבית על המשכנתאות גבוהה יותר. נוסף על כך, בשנתיים האחרונות התנהלה מלחמה שקטה בין הבנקים ליועצי המשכנתאות. הרצון של הבנקים למכור משכנתאות לפי טעמם המסחרי מול הרצון של יועצי המשכנתאות לבנות מודל מותאם פר לקוח, תמיד היה גורם לחיכוך.
אלא שפרשת "עוקץ" של יועץ משכנתאות מול אחד הבנקים הגדולים הובילה לעצירה כמעט מוחלטת של התחום. הבנקים סירבו לאפשר ליועצים לעבוד מולם. "אחד הבנקים הגדולים הפסיק לעבוד עם היועצים באופן מוחלט, ואז האחרים החלו לבחון והקשיחו את התנאים", מודה כרמל, "שקלתי לשנות את תחום העיסוק שלי. זו היתה תקופה קשה מבחינה אישית. חשבתי שכל התחום הולך לקרוס".
בסוף, אחרי הרבה דיונים, התערב בנק ישראל. המטרה של ייעוץ המשכנתאות היא לטובת הלקוחות, והייעוץ הגביר את התחרות בענף שכן היועצים נוהגים להשוות עבור הלקוחות שלהם הצעות למשכנתא מכמה גורמים, בדרך כלל בצורה יעילה יותר ממה שהלקוחות היו עושים בעצמם. בעקבות זאת לפני כמה חודשים שיגרה המפקחת על הבנקים, ד"ר חדוה בר, טיוטת הוראה, שמחזירה את היועצים לסניפים והמלחמה הפנימית הזאת הסתיימה. לפי גורמים בענף, את הירידה המסוימת של הריבית על המשכנתאות שנרשמת מאז, אפשר לשייך גם לצעד הזה. גם שוק ייעוץ המשכנתאות תחרותי, ויש המוני יועצים. על כל פנים, כיום אסור לבנק למשכנתאות לא לעבוד עם יועץ למשכנתאות, אלא אם כן יש חשד למרמה.
המשכנתא הנהוגה כיום לדירת ארבעה חדרים ממוצעת באזור חדרה־גדרה, נעה לפי גורמים בענף בין 800 ל־1.1 מיליון שקלים. זהו רף סביר למשכנתא למשק בית שמשתכר בין 10 ל־15 אלף שקלים, כל עוד ההחזר למשכנתאות כאלה נע בין 4,000 ל־6,000 שקלים בחודש, תלוי בתנאי הסגירה, פריסת המשכנתא, וכמובן בגובה הריבית שהושגה.
המסר לזוגות הצעירים חסרי הדירה, ששוקלים לרכוש דירה ב"מחיר למשתכן" לאחר שזכו בהגרלה, הוא שחשוב לשמור - עם כל הרצון לקניית דירה - את הרגליים על הקרקע. הרצון "להתאבד" על עסקה בשביל להגיע לנכס, למרות ההנחה, עלול להיות נטל כבד. "כשאתה לוקח משכנתא גדולה, הבית שייך לבנק. אתה שוכר אותו מהבנק שלך", מזכיר גורם בענף הבנייה, "כשיש לך פרויקט רגיל בשוק החופשי, יש לקבלן דרך לסייע לך בעניין האשראי. למשל, הוא יכול להעמיד לך מימון מסוים משלו, כך שתתחיל לשלם את המשכנתא כשהבנייה מתחילה בפועל. ברוב המקרים של 'מחיר למשתכן' אתה משלם משכנתא כמו כולם בלי גמישות לקבלן, ויכול למצוא את עצמך משלם אותה עם שכר דירה למשך תקופה לא קצרה". גורם בנקאי מצטרף לדברים: "הוא (הקבלן) יכול לתת לך הלוואה משלו, אבל ב'מחיר למשתכן' הכל אחיד - אין פריסות, אין תוכניות מימון. אני חושב שזה לא נורמלי".
"שכחו מהי אינפלציה גבוהה"
כאמור, שוק המשכנתאות רגיש מאוד להתנהלות הריבית. אם בעבר, בתקופות של ריביות נמוכות יותר, ראינו גם את נושא מיחזור המשכנתאות, כיום המשק נמצא בתוואי של ריבית עולה. את התוואי החלה הנגידה האמריקנית ג'נט יילן, שכבר מעלה את הריבית על הדולר. ברור שהכיוון של הריבית על השקלים, אף שרשמית עדיין לא עלתה, היא למעלה. מעבר לכך, במערכת הבנקאית הריבית על המשכנתאות, גם אם מדשדשת בחודשים האחרונים, עשויה לחזור ולטפס.
לפי מומחה נוסף, "למי שנוטל היום משכנתא הייתי ממליץ להיזהר עם עניין הריבית המשתנה, שעלולה לטפס בעתיד, ולהיזהר עוד יותר עם אפיקי הריביות הקבועות שצמודים למדד המחירים לצרכן. אנחנו בשפל של אינפלציה לא מעט שנים ואנשים שכחו מה זו אינפלציה גבוהה. בעבר היו מצבים שאנשים לקחו משכנתאות צמודות למדד המחירים לצרכן, ולא יכלו להפסיק לשלם אותן כי ההצמדה היא גם על הקרן של ההלוואה".
ומה יהיה על ענף הדיור בכלל? האם נגמר הטירוף של השנים האחרונות? כלל לא בטוח. באירופה עולה מפלס האנטישמיות, כך שייתכנו עוד גלי הגירה של יהודים מצרפת, למשל, או מבריטניה. חשוב לזכור שאלה קהילות של מאות אלפי אנשים, שגם אם חלקים קטנים מהן יחליטו לעשות עלייה, הם יוסיפו לביקושים בענף. ההערכות על הביקוש לדירות הן גסות ולא מדויקות, משום שיש הרבה פקטורים, אך מדובר בהערכה של בין 40 ל־60 אלף דירות חדשות בשנה. מלבד זאת, עם כל הרעש של "מחיר למשתכן", עדיין לא נבנות שם אלפי דירות חדשות, וגם לא קרוב לכך, אלא שמדובר באלפי דירות שצלחו את הביורוקרטיה ונמצאות בהליכים מתקדמים. השאר יגיעו בהמשך. וההמשך בענף הנדל"ן לוקח לא מעט זמן.
טיפים לנוטלי משכנתאות
• ערכו מיפוי פיננסי מלא למקורות הכספיים שלכם.
• היכנסו גם לאתר "הר הכסף" של משרד האוצר, אולי תמצאו קופת גמל ישנה ונזילה.
• השוו בין כמה שיותר הצעות משכנתא ובידקו מול כמה שיותר בנקים. יש הבדל בין הפרופיל ההתנהלותי של הבנקים בתחום.
• שיקלו היטב את גודל ההלוואה, ככלל - הלוואות גדולות הן בעלות סיכון גדול יותר.
• זיכרו שפקיד המשכנתאות בסניף הוא איש מכירות, ועצותיו דומות באינטרסים שלהן, למשל לאלה של מוכר טלוויזיה ברשת חנויות אלקטרוניקה.
• הגעתם להצעה טובה - נהלו מו"מ. אם אתם לא מבינים, היעזרו במומחה או בקרוב משפחה שטוב בניהול מו"מ. אל תתביישו, ותשלמו פחות.
• זיכרו שגם שכירות היא אופציה. אפשר לעבור בין דירות, ולא ממשכנים את החיים לבנקים. אחרי הכל, כשנוטלים משכנתא, אתם פשוט שוכרים את הדירה מהבנק.
טעינו? נתקן! אם מצאתם טעות בכתבה, נשמח שתשתפו אותנו
