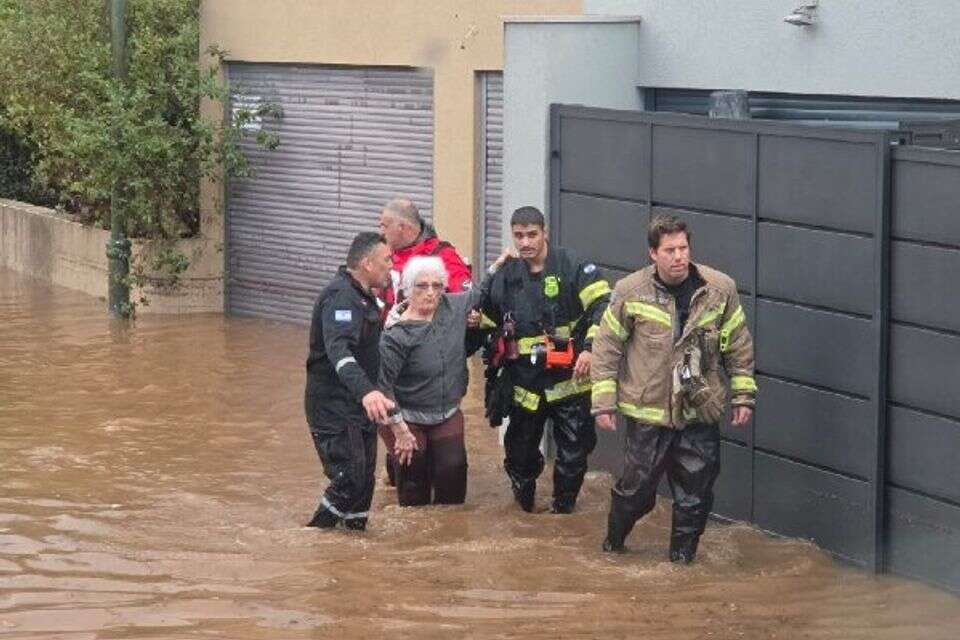
הסערה שפקדה היום (שבת) את ישראל הותירה אחריה לא רק גשמים ורוחות עזות, אלא גם נזקים לרכוש. בין הנזקים נמנים עצים שקרסו על מכוניות, הצפות בדירות ובעסקים, נזק למבנים ולתשתיות ופגיעות ברכוש פרטי. עבור מי שנפגעו, השאלה כעת היא לא רק מי ישא בעלויות התיקון, אלא גם למי פונים, מה מכסה הביטוח, מתי אפשר לדרוש פיצוי מהרשות המקומית ומה עושים אם הנזק אינו כלול בביטוח.
בשיחה עם "היום", עו"ד אסף ורשה, מומחה בדיני ביטוח ונזיקין ענה על השאלות החשובות בתחום זה.
הבית הוצף בעקבות הסופה. מי אחראי לנזק וממי אפשר לדרוש פיצוי?
"כשמי הגשמים מוצאים את דרכם אל הסלון בגלל תעלה עירונית סתומה, קולטן מוזנח או תשתית שלא נבנתה לעמוד בעומס, יש סיכוי טוב שהכתובת לפיצוי היא הרשות המקומית", חידד עו"ד ורשה. "החוק מטיל על העירייה או על המועצה את האחריות לניקוז בתחומה. רשות שמזניחה את התשתית ואינה מתחזקת אותה כראוי חושפת את עצמה לתביעת נזיקין. נטל ההוכחה אינו פשוט: לא די להראות שהבית הוצף, יש להצביע על התרשלות ממשית של הרשות.
"הקו ההגנתי השכיח של הרשויות הוא טענת 'כוח עליון', כלומר סופה חריגה שאיש לא יכול היה לחזות מראש. בתי המשפט מתייחסים לטענה הזו בחשדנות ומקבלים אותה לעיתים רחוקות בלבד. לגישתם, גשמי זעף הם חלק בלתי נפרד מהחורף הישראלי ורשות סבירה נדרשת להיערך אליהם מבעוד מועד. ההלכה בעניין זה התגבשה בבית המשפט העליון בעקבות השיטפונות של חורף 1991-1992 במפרץ חיפה. שם נדחתה הטענה שהיקף המשקעים החריג פוטר את הרשויות מאחריות".
"נגרם לכם נזק ממזג האוויר? דווחו לחברת הביטוח מיד לאחר גילוי הנזק ותפעלו למניעת נזק נוסף, אל תניחו שחברת הביטוח תפצה על כל נזק שאפשר היה למנוע"
עוד הוא אומר כי "לצד הרשות המקומית, אפשר לעיתים להפנות את התביעה גם לרשות הניקוז האזורית. זהו תאגיד סטטוטורי האחראי בעיקר על מערך הניקוז הרחב, כמו נחלים ותעלות ראשיות שמחוץ לרשת העירונית.
נגרמה רטיבות בתקרה בגלל איטום לקוי בגג. על מי מוטלת האחריות?
לכך משיב ורשה: "כדי לדעת למי לפנות, צריך תחילה לברר למי שייך הגג. התשובה נמצאת בנוסח הטאבו ובתקנון הבית המשותף. גג שלא הוצמד לאף דירה נחשב רכוש משותף. במצב כזה נציגות הבית אחראית לאיטום ולתחזוקה וכל בעלי הדירות משתתפים בהוצאה. חלקו של כל אחד נקבע לפי שטח דירתו, אלא אם התקנון קובע אחרת. מומלץ לפנות לנציגות בכתב ולתעד כל שלב בהתכתבות. אם הנציגות אינה מטפלת בליקוי, אפשר לפנות למפקח על רישום המקרקעין, שמוסמך להכריע בסכסוכים בבית משותף.
"כשהנזילה נגרמה מעבודה רשלנית של קבלן איטום שהנציגות שכרה, פתוחה גם הדרך לתבוע אותו ישירות. בעלי דירות חדשות נהנים מהגנה נוספת. חוק המכר מחייב את הקבלן לתקן ליקויי איטום במשך ארבע שנות בדק ואחריהן במשך שלוש שנות אחריות. בשנות הבדק הקבלן צריך להוכיח שהדייר גרם לליקוי ובשנות האחריות הנטל עובר לדייר: עליו להוכיח שהליקוי נובע מהתכנון, מהעבודה או מהחומרים".
עץ קרס על הרכב שלי. את מי אני תובע?
"הכתובת לתביעה תלויה בשאלה מי אחראי לתחזוקת העץ. אם העץ עמד ברחוב, על המדרכה או בגינה ציבורית שבאחריות הרשות המקומית, ניתן לתבוע אותה. אם העץ צמח בחצר של בית פרטי, אפשר לתבוע את בעל הנכס או גורם אחר שהיה אחראי לתחזוקתו, בהתאם לנסיבות. במקרה של עץ שצמח ברכוש המשותף של בניין מגורים, ניתן להגיש תביעה נגד נציגות הבית המשותף, המייצגת את בעלי הדירות בענייני תחזוקה וניהול.
"מי שיש לו ביטוח מקיף לרכב, הכולל כיסוי לנזק שנגרם מנפילת עץ, יכול לפנות תחילה לחברת הביטוח. לאחר מכן ניתן לתבוע מהגורם האחראי נזקים שלא כוסו בביטוח, כמו ההשתתפות העצמית, ככל שקיימת עילת תביעה נגדו. כדי לקבל פיצוי מהגורם האחראי לתחזוקת העץ, צריך להוכיח שהתרשל. עם זאת, הנפגע לא בהכרח נדרש להוכיח בעצמו כיצד טופל העץ לפני שקרס.
"נטל הראיות - על הגורם האחראי"
"במקרים המתאימים, לאחר שהוכיח את נסיבות האירוע והנזק, עשוי לעבור אל הגורם האחראי הנטל להציג ראיות לכך שפיקח על העץ ותחזק אותו כראוי. כך היה בתביעה נגד עיריית נתניה: העירייה לא הציגה תיעוד על הבדיקות והתחזוקה של העץ שקרס ונמנעה מהעדת הגורם המקצועי מטעמה. בית המשפט חייב אותה לפצות את בעלת הרכב, המחוזי דחה את ערעורה ובית המשפט העליון דחה את בקשתה לערער פעם נוספת.
המחסן הוצף והתכולה ניזוקה. האם הביטוח מכסה את הנזק?
"הדבר תלוי בכיסוי שנרכש. בפוליסת ביטוח דירה, תכולת מחסן מכוסה בדרך כלל רק אם נרכשה הרחבה מתאימה. גם אז הפיצוי מוגבל לרוב לתקרה נמוכה, שהיא שיעור קטן מסכום ביטוח התכולה. לכן חשוב לבדוק בפוליסה אם המחסן כלול ומהי תקרת הפיצוי. לצד זאת, אם יתברר שההצפה נגרמה בגלל התרשלות של הרשות המקומית בניקוי פתחי הניקוז העירוניים או בתחזוקתם, אפשר לבחון תביעת נזיקין נגדה".
הרכב הוצף וניזוק. ממי אפשר לקבל פיצוי?
"מי שרכבו מבוטח בביטוח מקיף יכול לפנות לחברת הביטוח ולדרוש פיצוי על נזקי ההצפה. אם אפשר להוכיח שהנזק נגרם בגלל רשלנות של הרשות המקומית, אפשר גם לתבוע ממנה את מלוא הנזק. אפשרות נוספת היא לקבל קודם פיצוי מחברת הביטוח, ואחר כך לתבוע מהרשות את ההפסדים שלא כוסו ובהם ההשתתפות העצמית וההתייקרות של הפוליסה בעקבות התביעה".
מה עושים כאשר הרכב אינו מבוטח בביטוח מקיף?
"בעל רכב ללא ביטוח מקיף לא יוכל לפנות לחברת ביטוח. ביטוח חובה מכסה רק נזקי גוף, וביטוח צד ג' מכסה נזק שנגרם לאחרים. ניתן לתבוע את הרשות המקומית או רשות הניקוז, אם מוכיחים שההצפה נגרמה בגלל ניקוז לא תקין או מפגע שלא טופל. נזק של עד 39,900 שקל אפשר לתבוע בתביעה קטנה, בלי עורך דין. חשוב לתעד את הנזק ואת הרחוב המוצף בתמונות ולצרף חוות דעת שמאי".
כיצד נקבע גובה הפיצוי מחברת הביטוח על נזקי רכוש בדירה?
"חישוב הפיצוי מתחיל בהערכת שמאי, שקובע את שווי הפריטים שניזוקו ומפרט אותו בדוח. כדי לקבל פיצוי לפי ערכו של פריט חדש, ולא לפי שוויו כמשומש, יש לתקן או להחליף את הפריט בפריט מאותו סוג ואותה איכות. לפי הפוליסה התקנית, יש להשלים זאת בתוך 90 יום ממועד הנזק. אם העיכוב נובע מנסיבות שאינן בשליטת המבוטח, אפשר לתאם עם חברת הביטוח הארכה. בגדים אינם מקבלים פיצוי לפי ערך של פריט חדש. קביעת השמאי אינה בהכרח סוף פסוק. אפשר להשיג עליה באמצעות סוכן הביטוח או בפנייה ישירה לחברת הביטוח".
הפרגולה קרסה בסופה. מי אחראי לנזק?
"אם הפרגולה קרסה או נעקרה ממקומה בעקבות סערה, יש לפנות קודם לחברת הביטוח ולבדוק אם אפשר לקבל פיצוי. אם אין כיסוי ביטוחי מתאים, אפשר לבחון אם האחריות מוטלת על גורם אחר. למשל, אם יש חשד שהפרגולה נבנתה או הותקנה באופן לקוי או שלא לפי התקן, אפשר לשקול תביעה נגד המתקין או החברה שביצעה את העבודה.
נגרם לכם נזק בעקבות מזג האוויר. מה חשוב לעשות כדי לקבל פיצוי?
"קודם כול, יש לדווח לחברת הביטוח מיד לאחר גילוי הנזק. במקביל, יש לפעול כדי למנוע נזק נוסף. למשל, אם הבית הוצף, צריך להרחיק מהמים רהיטים וחפצים שעלולים להינזק ולא להניח שחברת הביטוח תפצה על כל נזק שאפשר היה למנוע. חשוב גם לצלם את האזורים שנפגעו, את החפצים שניזוקו ואת הגורם לנזק, למשל עץ שקרס. התמונות עשויות לשמש ראיה אם תתגלע מחלוקת עם חברת הביטוח על נסיבות האירוע או על היקף הנזק. אם הנזק משמעותי, כדאי לשקול להיעזר בשמאי פרטי.
טעינו? נתקן! אם מצאתם טעות בכתבה, נשמח שתשתפו אותנו