רפורמת השכירות עושה הנחות – אבל ממש לא לכם
למרות שהפיקוח על בעלי הדירות הפרטיים יגדל, תוכנית משרד השיכון ל"להגן על השוכרים" - עשויה להקל דווקא על גופים מוסדיים יזמים • אם באוצר רוצים שקיפות – שיחייבו דיווח מלא ויחשפו את התמונה האמיתית
| עודכן:
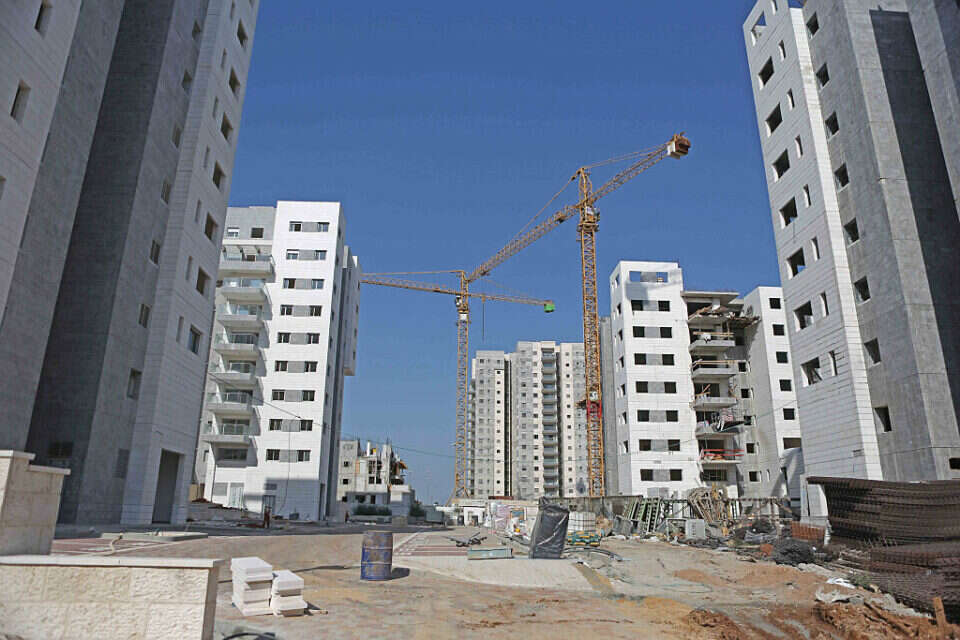
שוכרים בישראל מחכים כבר שנים שמישהו יעשה סדר בשוק השכירות: יותר שקיפות, יותר ודאות ופחות כוח חד צדדי לבעלי הדירות.
עכשיו משרד הבינוי והשיכון מציג תוכנית שאמורה לעשות בדיוק את זה. על הפרק: מאגר מידע ארצי, הרחבת חובות הדיווח על משכירים פרטיים, מנגנוני אכיפה ועיצומים כספיים – ובמקביל גם תמריצים שנועדו להכניס לשוק גופים מוסדיים גדולים. על הנייר, זה נשמע כמו מהלך שנועד להגן על השוכר. אבל כשמסתכלים על המספרים, עולה השאלה: האם המדינה באמת מאזנת את הכוחות בשוק או פשוט מחליפה את המשכיר הקטן בשחקנים הרבה יותר גדולים?
התשואה על דירה להשקעה בישראל נמוכה יחסית ועומדת במקרים רבים על אחוזים בודדים מערך הנכס, עוד לפני שמפחיתים חודשים ללא שוכר, תחזוקה, תיקונים, תיווך, בלאי ופחת. כלומר, עוד לפני שהרגולציה החדשה נכנסת לתמונה, לא בטוח שבעל הדירה הפרטי הוא בכלל הצד החזק בסיפור.
לגופים המוסדיים תמריצים, לאזרחים רגולציה
כדי שקרנות ריט וגופים מוסדיים יראו בשוק השכירות אפיק השקעה אטרקטיבי, נדרשת עבורם תשואה גבוהה יותר מזו שמקבל כיום בעל דירה פרטי ממוצע. אם המדינה מבקשת ליצור עבורם תנאים שיאפשרו תשואה של כ-5%-6%, היא למעשה מכירה בכך שבתשואות נמוכות משמעותית קשה לייצר מודל עסקי אטרקטיבי.
ובכל זאת, בעוד שהמערכת מחפשת דרכים לתמרץ שחקנים גדולים, בעלי דירה פרטיים, בהם לא מעט משקי בית ממעמד הביניים, עלולים להתמודד עם שכבה נוספת של דיווח, פיקוח ואכיפה.
הגופים המוסדיים אינם נכנסים לשוק מסיבות פילנתרופיות. הם מחפשים השקעות שיניבו תשואה מתאימה לעמיתים ולחוסכים שלהם. במקביל, רבים מהם חשופים לענף הנדל”ן באמצעות אשראי שניתן לקבלנים וליזמים, דווקא בתקופה שבה חברות רבות מתמודדות עם מלאי גדול של דירות שלא נמכרו.
אחת האפשרויות שנבחנות בשוק היא הסבת חלק מהמלאי הזה להשכרה ארוכת טווח. אלא שמהלך כזה מעורר גם סוגיות מיסוי וחשבונאות.
כאשר קבלן מחזיק דירות כמלאי עסקי ובהמשך משנה את ייעודן לנכס שמיועד להשכרה, עשויות להתעורר השלכות מס משמעותיות. לכן כל שינוי רגולטורי שיאפשר מעבר קל יותר בין מלאי עסקי לנדל”ן מניב עשוי להיות בעל משמעות כספית גדולה עבור היזמים.
אם במקביל ייכנסו לשוק גופים מוסדיים בהיקפים גדולים, גם מאזן הכוחות בשוק השכירות עשוי להשתנות. גוף מוסדי שמנהל אלפי דירות פועל באופן שונה ממשכיר פרטי שמחזיק דירה אחת או שתיים, הן מבחינת ניהול הסיכונים והן מבחינת הגבייה והאכיפה.
רוצים שקיפות? תחייבו את כולם בדיווח
משרד האוצר וכלכלנים שונים נוהגים להציג את הפטור ממס על הכנסות משכר דירה כהטבת מס שיש לצמצם או לבטל. מתוך היכרות רבת שנים עם מערכת המס, יש לי הצעה אחרת: לבטל את הפטור ולחייב את כלל המשכירים בדוח שנתי מלא – אבל לאפשר להם באותה נשימה לנכות את מלוא ההוצאות המוכרות הכרוכות בהחזקת הנכס.
אם משכיר יוכל לקזז הוצאות מימון וריבית, פחת, תחזוקה, תיקונים ותקופות שבהן הדירה עומדת ריקה, תתקבל תמונה מלאה יותר של הרווח האמיתי מהשכרת דירה. במקרים רבים הפער בין ההכנסה החודשית משכר הדירה לבין הרווח הכלכלי האמיתי הוא גדול מאוד. ייתכן שחלק מהמשכירים אף יציגו הפסד לצורכי מס לאחר ניכוי ההוצאות המותרות.
במקום לנהל דיון ציבורי רק סביב גובה הפטור, ראוי לבחון את התמונה המלאה: כמה באמת מרוויח בעל הדירה לאחר עלויות המימון, התחזוקה והמיסוי.
שוכרים דירה? אתם תשלמו יותר
שוק השכירות בישראל עדיין נשען במידה רבה על בעלי דירות פרטיים. עבור חלקם שכר הדירה מסייע בכיסוי משכנתא, ועבור אחרים הוא משמש השלמה להכנסה או לקצבת הפרישה. גם למשכיר יש אינטרס ביציבות: שוכר אמין שנשאר לאורך זמן חוסך תקופות ריקות, דמי תיווך, תיקונים ועלויות החלפה.
כאשר עלויות הניהול והרגולציה עולות, קיים סיכון שלפחות חלק מהן יתגלגלו למחיר השכירות. חובות דיווח נוספות, מנגנוני פיקוח, סנקציות והוצאות ניהול עלולים להפוך החזקת דירה להשכרה לפחות כדאית עבור משקיעים קטנים. אם מספיק בעלי דירות יחליטו לצאת מהשוק, ההיצע הפרטי עלול להצטמצם ובמקומו יגדל חלקם של שחקנים מוסדיים גדולים.
הפתרון אינו חייב להיות עוד שכבה של רגולציה. המדינה יכולה לעודד חוזי שכירות ארוכי טווח באמצעות תמריצי מס, לתת ודאות למשכיר ולשוכר ולייצר מנגנוני דיווח פשוטים ושקופים.
המטרה צריכה להיות שוק שכירות יציב ותחרותי – לא שוק שבו המשכיר הקטן נדחק החוצה והיכולת להחזיק ולהשכיר דירה הופכת לנחלתם של גופים גדולים בלבד.
הכותב הוא רואה חשבון, בעל משרד עצמאי ולשעבר מפקח מס בכיר ברשות המסים.
טעינו? נתקן! אם מצאתם טעות בכתבה, נשמח שתשתפו אותנו