בשיתוף Benefit Finance
יש פרדוקס מעניין בעולם הפיננסי: דווקא אצל אנשים שמבינים בכסף, עוקבים אחרי השווקים ומשקיעים באופן פעיל במגוון אפיקים, מסתתרים לעיתים פערים משמעותיים.
חשבו על זה: יש לכם תיק השקעות מנוהל או עצמאי, קרנות השתלמות נזילות, קופות גמל להשקעה, חיסכון פנסיוני משמעותי ואולי גם נכס מניב. על פניו, בניתם מערך מרשים. אבל מתי בפעם האחרונה מישהו הסתכל על כל הנכסים האלה כמקשה אחת?
ברוב המקרים כל אפיק פועל כ”אי בודד”: מנהל התיקים רואה רק את התיק, מי שמטפל בפנסיה רואה רק את הפנסיה, ורואה החשבון מסתכל לאחור על הדוחות השנתיים. התוצאה היא חוסר תיאום. אתם עלולים למצוא את עצמכם בחשיפת יתר לאותו סקטור או מטבע בלי לשים לב, או גרוע מכך, לשלם מס רווחי הון מיותר כי אף אחד לא תכנן מראש מאיזה אפיק נכון למשוך כסף קודם.
מי שמחבר את חלקי הפאזל
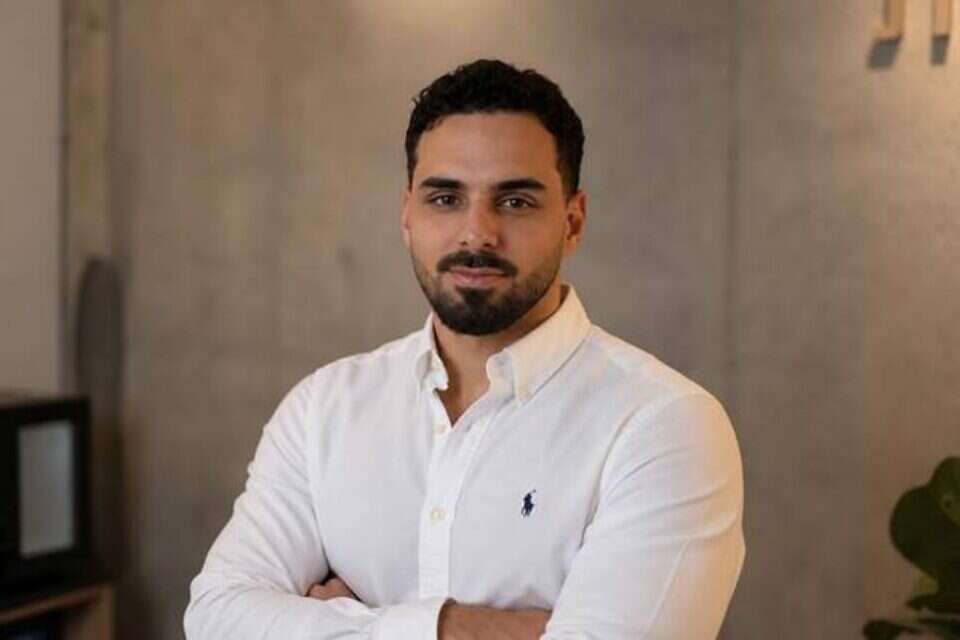
מי שפוגש מדי יום משקיעים ומשפחות בעלות הון ומחבר עבורם את חלקי הפאזל הוא עדן אזרן, מתכנן פיננסי וסוכן ביטוח פנסיוני בבנפיט פייננס, בעל רישיון מטעם רשות שוק ההון ומשרד האוצר. כבר למעלה מחמש שנים הוא פועל בתחום ומלווה לקוחות בניהול ובתכנון ההון המשפחתי, ומתמחה בשלושה תחומים שמשפיעים ישירות על השורה התחתונה: מיצוי הטבות, תכנון מס והעברה בין־דורית.
“הלקוחות שמגיעים אליי הם לא אנשים שנרדמו בשמירה. להפך, אלה אנשים שעשו פעולות חכמות ובנו הון”, מסביר אזרן. “הבעיה מתחילה כשההון גדל ומתפזר על פני יותר מדי מכשירים. כשאין יד מכוונת שמתאמת בין כולם, הכסף עובד בפחות יעילות. התפקיד שלי הוא לעשות סדר, להציג את הנתונים בגובה העיניים ולוודא שהלקוח יוצא מהפגישה כשהוא רואה את התמונה המלאה ומבין איך כל אפיק משרת את האחרים”.
כשיד ימין לא יודעת מה עושה יד שמאל: סנכרון ומיצוי הטבות
כשמחזיקים כמה אפיקי חיסכון והשקעה במקביל, קל לפספס הטבות מס ותקרות הפקדה. חלק מרכזי בעבודתו של אזרן הוא מיפוי כולל של הנכסים: בדיקת רמת הסיכון המצטברת, פיזור ההשקעות בפועל ואיתור זכויות והטבות שאפשר למצות רק כשמסתכלים על התא המשפחתי כמכלול.
לאחרונה ליווה אזרן משקיע שהחזיק במקביל כמה אפיקי השקעה וחיסכון. לאחר סנכרון בין המכשירים וניצול תקרות המס המגיעות לו על פי חוק, הוא חוסך כ־40,000 שקלים בשנה בעלויות ובמיסוי. בראייה של עשור קדימה מדובר בכ־400,000 שקלים שנשארים בידי המשפחה, וזה עוד לפני התשואה שהכסף הזה יוכל לצבור לאורך השנים.
“ניצול הטבת מס נקודתית הוא רק הצעד הראשון”, מדגיש אזרן. “השאלה האסטרטגית היא באיזה מכשיר פיננסי ממקמים כל שקל – איפה כדאי להחזיק את רכיב המניות כדי ליהנות מפטור ממס, ואיפה נכון למקם את הרכיב הסולידי, כך שהתיק כולו יעבוד בצורה יעילה יותר”.
תכנון מס: ההבדל בין תשואה על הנייר לכסף שנשאר בכיס
משקיעים מנוסים יודעים להסתכל על אחוזי התשואה, אבל את העושר בפועל קובע נתון אחר: התשואה נטו אחרי מס. כשיש כמה מקורות הון, סדר משיכת הכספים, השילוב בין קצבה מוכרת לקצבה מזכה וניצול הפטורים בגיל הפרישה עשויים לעשות הבדל של מאות אלפי שקלים.
“לקוחות שואלים אותי בדרך כלל ‘איך משפרים את התשואה בתיק?'”, אומר אזרן. “אני מבקש להוסיף שאלה חשובה לא פחות: ‘איך מוודאים שכשנרצה להשתמש בכסף הזה, נשלם עליו מינימום מס על פי חוק?’ כשמתכננים את המיסוי מראש, אפשר לשפר את התשואה נטו בלי להגדיל את רמת הסיכון בתיק”.
העברה בין־דורית: לנהל את ההון המשפחתי קדימה
ככל שההון המשפחתי גדול יותר, כך גדלה החשיבות של תכנון העברתו לדור הבא. משפחות רבות רוצות לעזור לילדים לרכוש דירה או להקים עסק כבר היום, אבל חוששות לפגוע ברמת החיים ובביטחון הכלכלי של ההורים בפנסיה. בנוסף, העברת נכסים וכספים ללא תכנון מוקדם עלולה לגרור אירועי מס מיותרים או חיכוכים במשפחה.
“העברה בין־דורית חכמה מחברת בין כל העולמות: פנסיה, השקעות, נדל”ן וביטוח”, מסביר אזרן. “אנחנו בונים מודל שמראה להורים כמה הון פנוי עומד לרשותם לטובת הילדים כבר עכשיו, בלי לפגוע בביטחון הכלכלי שלהם עד 120, ותוך שימוש בכלים הפיננסיים המתאימים להעברת הכסף”.
ליווי אישי, עם צוות מומחים מאחור
עולם ההשקעות, הרגולציה ומיסוי החסכונות משתנים כל הזמן. תיק שנבנה היטב לפני שלוש שנים עשוי להיות לא מתאים היום בעקבות שינוי חקיקה או שינוי במצב המשפחתי. לכן אזרן מלווה את לקוחותיו באופן שוטף ובזמינות גבוהה, מתוך תפיסה שתכנון פיננסי הוא תהליך מתמשך שדורש בקרה והתאמות לאורך זמן.
מחוץ לעבודה אזרן הוא איש משפחה, נשוי לליאור ואב למיכאלה. הוא פועל כחלק מבנפיט פייננס, שהוקמה על ידי אסף רפאל ותומר חוטר. בחברה פועל תחת קורת גג אחת צוות של סוכני ביטוח, מתכנני פרישה, יועצי מס ואנשי תפעול.
“היתרון עבור לקוח שמחזיק כמה אפיקים הוא שיש לו כתובת אחת”, אומר אזרן. “אני איש הקשר שמכיר כל שקל וכל מטרה שלו, ומאחוריי עומד צוות שלם של מומחי מס ופרישה. יחד אנחנו מוודאים שכל חלקי הפאזל מדברים באותה שפה”.
מתי הזמן הנכון לסנכרן את ההשקעות שלכם?
דווקא כשהעסקים מצליחים וההון צומח, קל לפספס את חוסר היעילות שמסתתר מתחת לפני השטח. בדיקה מקצועית שמחברת את כל האפיקים לתוכנית אחת מאפשרת לזהות איפה הכסף עובד כפול, איפה משלמים מס מיותר ואיך מנהלים ביעילות רבה יותר את ההון שכבר בניתם.
הנכסים שלכם עובדים יחד, או שכל אפיק מושך לכיוון אחר? עדן אזרן וצוות בנפיט פייננס מזמינים אתכם לפגישת מיפוי וסנכרון של ההון המשפחתי, שבה תיבחן התמונה המלאה:
- האם קיימות חשיפות כפולות או חוסר יעילות בין תיקי ההשקעות, הפנסיה וקרנות ההשתלמות שלכם?
- איך אפשר לתכנן נכון את המס על הרווחים והנכסים הקיימים?
- איך בונים אסטרטגיית פרישה והעברה בין־דורית שמשרתת את כל המשפחה?
לתיאום פגישת היכרות עם עדן אזרן: 052-4442305 (אפשר גם בוואטסאפ), או השאירו פרטים באתר benefit-finance.co.il
המידע בכתבה כללי ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני או ייעוץ מס אישי, והדוגמה שמובאת בה אינה מבטיחה תוצאה דומה. קבלת החלטות מחייבת בחינה פרטנית בהתאם לנתונים האישיים, להוראות הדין ולרישיונות המקצועיים הרלוונטיים.
בשיתוף Benefit Finance
