
בשיתוף משרד שטיינמץ עמינח ושות’ רו"ח
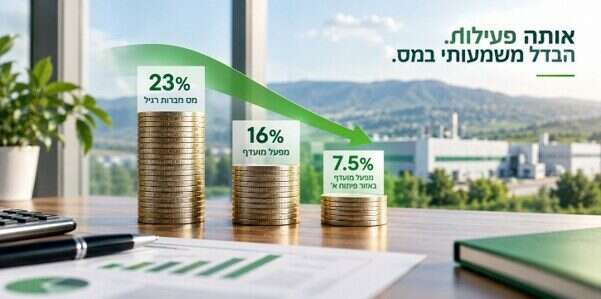
המשמעות עשויה להיות משמעותית מאוד: חברה בעלת מפעל מועדף עשויה ליהנות ממס חברות בשיעור של 16% בלבד על הכנסתה המועדפת, ואם המפעל נמצא באזור פיתוח א’ – שיעור המס עשוי לרדת ל־7.5% בלבד.
גם חברות טכנולוגיה עשויות ליהנות מהטבות משמעותיות במסגרת מסלול “מפעל טכנולוגי מועדף” – מס חברות בשיעור של 12% על הכנסה טכנולוגית מועדפת, או 7.5% בלבד באזור פיתוח א’. שיעורים אלה מופיעים גם בטופסי הדיווח העדכניים של רשות המסים.
וזה לא נגמר במס החברות: במקרים המתאימים קיימת גם הטבה משמעותית במס על דיבידנד, וכן יתרונות חשובים במסגרת החקיקה החדשה בנושא מיסוי רווחים לא מחולקים בחברות מעטים.
לכן, במיוחד עבור חברות שכבר פועלות בצפון, כדאי לשאול:
האם הפעילות שלנו כבר יכולה להיחשב “מפעל מועדף” או “מפעל טכנולוגי מועדף”, ואנחנו פשוט לא מנצלים את ההטבות?
מהו “מפעל מועדף”?
לא כל חברה יצרנית היא בהכרח מפעל מועדף, ועצם מיקומה בצפון אינו מקנה לה את ההטבות באופן אוטומטי.
לצורך הזכאות יש לבחון, בין היתר, האם מדובר במפעל תעשייתי והאם מתקיימים התנאים הקבועים בחוק לעניין “מפעל בר־תחרות”. רשות המסים אף דורשת מחברה המבקשת ליהנות מהמסלול לצרף לדוח השנתי אישור על עמידתה בתנאי מפעל בר־תחרות.
אחד המבחנים המרכזיים נוגע לפעילות המפעל בשווקים בינלאומיים ולהיקף מכירותיו מחוץ לישראל. לצד זאת, יש לבחון את מהות הפעילות, אופייה התעשייתי והייצורי, סוג המוצרים, מבנה ההכנסות, השווקים שבהם פועלת החברה ויתר התנאים הקבועים בחוק.
חשוב להבין: מפעל מועדף אינו חייב להיות מפעל חדש.
חברה שכבר פועלת במשך שנים, החלה לייצא, הרחיבה את פעילותה, נכנסה לשווקים חדשים או שינתה את תמהיל פעילותה עשויה לעמוד כיום בתנאי החוק – גם אם מעולם לא בחנה את זכאותה.
כמה יכולה להיות שווה ההטבה?
הפער בשיעורי המס עשוי להיות משמעותי:
| סוג הפעילות | שיעור מס החברות |
| חברה רגילה | 23% |
| מפעל מועדף | 16% |
| מפעל מועדף באזור פיתוח א’ | 7.5% |
| מפעל טכנולוגי מועדף | 12% |
| מפעל טכנולוגי מועדף באזור פיתוח א’ | 7.5% |
לדוגמה, חברה שלה הכנסה חייבת של 10 מיליון ש”ח, שכולה עומדת בתנאים להיחשב הכנסה מועדפת, הייתה משלמת במס חברות רגיל כ־2.3 מיליון ש”ח.
אם מדובר במפעל מועדף באזור פיתוח א’, המס על אותה הכנסה עשוי לעמוד על 750 אלף ש”ח בלבד.
כלומר, בדוגמה זו מדובר בפער של 1.55 מיליון ש”ח בשנה.
.
ומה לגבי חברות טכנולוגיה?
החוק כולל מסלול נפרד ומשמעותי של מפעל טכנולוגי מועדף.
המסלול עשוי להיות רלוונטי לחברות תוכנה, טכנולוגיה ומחקר ופיתוח, אך עצם היותה של חברה “חברת הייטק” או העובדה שהיא מעסיקה מפתחים אינן מספיקות כשלעצמן.
לצורך הזכאות נבחנים, בין היתר, היקף הוצאות המחקר והפיתוח, שיעור עובדי המו”פ, מאפייני הצמיחה של החברה, היקף הכנסותיה, הקניין הרוחני והנכסים הלא־מוחשיים והזיקה בין פעילות המו”פ לבין ההכנסה הטכנולוגית. קיימים מספר מבחנים וחלופות לעמידה בתנאי המסלול, ולכן נדרשת בחינה פרטנית של פעילות החברה. גם כאן קיים דיווח שנתי ייעודי לרשות המסים על העמידה בתנאי החוק.
כאשר התנאים מתקיימים, מפעל טכנולוגי מועדף עשוי ליהנות ממס חברות בשיעור של 12%, ואם הוא נמצא באזור פיתוח א’ – 7.5% בלבד.
לכן, חברות טכנולוגיה, תוכנה ומו”פ הפועלות בצפון, ובפרט חברות המפתחות קניין רוחני ומעסיקות צוותי פיתוח בישראל, צריכות לבחון האם הן עשויות להיכנס למסלול.
אזור פיתוח א’: בצפון ההטבה עשויה להיות גדולה עוד יותר
חשוב להבחין בין “צפון” לבין “אזור פיתוח א'” – לא כל יישוב בצפון נכלל אוטומטית באזור פיתוח א’, ולכן יש לבחון את המיקום הספציפי של הפעילות.
אולם כאשר חברה עומדת בתנאי מפעל מועדף או מפעל טכנולוגי מועדף, ומפעלה נמצא גם באזור פיתוח א’, שיעור מס החברות על ההכנסה המזכה עשוי לרדת ל־7.5% בלבד.
עבור חברות שכבר פועלות בצפון מדובר בנקודה חשובה במיוחד: ייתכן שהחברה כבר נמצאת באזור פיתוח א’ וכבר מקיימת פעילות שעשויה לעמוד בתנאי החוק, אך אינה נהנית כיום מההטבה.
לכן, הסדר הנכון הוא קודם לבחון האם הפעילות עומדת בתנאי החוק, ולאחר מכן לבדוק האם המיקום מקנה את ההטבה המוגברת של אזור פיתוח א’.
לא רק מס חברות: 20% מס על דיבידנד במקום 30%
הטבות החוק אינן מסתיימות ברמת החברה.
ככלל, דיבידנד שמקבל יחיד שהוא בעל מניות מהותי בחברה רגילה חייב במס בשיעור של 30%, לפני מס יסף ככל שחל.
לעומת זאת, דיבידנד שמקורו בהכנסה חייבת מועדפת עשוי להיות חייב במס בשיעור של 20% בלבד, בכפוף להוראות ולתנאים הקבועים בחוק.
כלומר, במקרים המתאימים קיימת הטבת מס בשתי שכבות: גם מס חברות מופחת ברמת החברה, שעשוי להגיע ל־7.5% באזור פיתוח א’, וגם 20% מס על הדיבידנד במקום 30% בעת חלוקת הרווח לבעל מניות מהותי.
לכן, את כדאיות המסלול נכון לבחון לפי נטל המס הכולל, מהפקת הרווח בחברה ועד לחלוקתו לבעלי המניות.
יתרון משמעותי נוסף: חקיקת הרווחים הלא־מחולקים
נקודה שקיבלה חשיבות מיוחדת החל משנת 2025 היא החקיקה החדשה בנושא מיסוי רווחים לא מחולקים בחברות מעטים, הכוללת, בין היתר, את מנגנון הרווחיות העודפת ואת תוספת המס על רווחים נצברים.
גם כאן קיימות החרגות משמעותיות ביחס לחברות ולהכנסות הזכאיות להטבות מכוח החוק לעידוד השקעות הון.
בין היתר, במסגרת מנגנון תוספת המס על רווחים לא מחולקים הוחרגו מהרווחים הרלוונטיים רווחים שמקורם בהכנסה מועדפת ובהכנסה טכנולוגית, בהתאם לתנאים הקבועים בפקודה. החוק החדש עצמו כולל במפורש החרגות לרווחים שמקורם בהכנסות של מפעלים הנהנים מחוק העידוד.
גם לעניין הוראות הרווחיות העודפת שבסעיף 62א קיימת משמעות מיוחדת למעמדה של חברה מועדפת.
לכן, כיום לבחינת הזכאות לחוק העידוד עשויה להיות משמעות רחבה עוד יותר: לא רק מס חברות מופחת ומס מופחת על דיבידנד, אלא גם יתרונות משמעותיים ביחס לחקיקה החדשה החלה על חברות מעטים ורווחים לא מחולקים.
ומה לגבי מענקים?
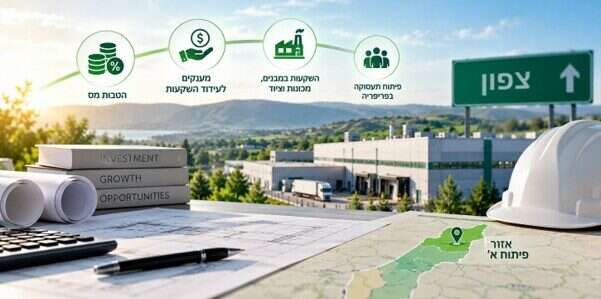
מפעלים תעשייתיים באזור פיתוח א’ עשויים, בכפוף לתנאים, לבחון גם זכאות למענקי השקעה בגין השקעות מאושרות במבנים, מכונות וציוד יצרני.
מדובר במסלול נפרד מהטבות המס, בעל תנאים והליכי אישור משלו. משרד הכלכלה מפרסם כיום מענק בסיסי בשיעור של 20% מההשקעה המאושרת, ובמפעלים מתאימים בצפון עשויה להתווסף הטבה נוספת, בכפוף לתנאים.
.
אז מה כדאי לחברות בצפון לעשות?
חברה תעשייתית, יצרנית או טכנולוגית הפועלת בצפון ואינה נהנית כיום מהטבות החוק לעידוד השקעות הון צריכה, לכל הפחות, לבחון את זכאותה.
הבדיקה צריכה להתייחס, בין היתר, למהות הפעילות, עמידה בתנאי מפעל תעשייתי ומפעל בר־תחרות, היקף המכירות והייצוא, פעילות המו”פ והקניין הרוחני בחברות טכנולוגיה, וכן למיקום המפעל והאם הוא נמצא באזור פיתוח א’.
במקרים המתאימים, מדובר בחבילת הטבות משמעותית: מס חברות שיכול לרדת מ־23% ל־16%, ל־12% ואף ל־7.5%; מס של 20% על דיבידנד במקום 30% לבעל מניות מהותי; יתרונות במסגרת חקיקת הרווחים הלא־מחולקים; ובמקרים המתאימים גם מענקי השקעה.
והנקודה החשובה ביותר היא שלעתים אין צורך להקים מפעל חדש או לשנות את הפעילות כדי להתחיל ליהנות מההטבות.
ייתכן שהחברה כבר עומדת בתנאים, ופשוט אינה מנצלת אותם.
נכתב באדיבות רו”ח ועו”ד ג’אד דיאב, שותף במשרד שטיינמץ עמינח ושות’.
משרד שטיינמץ עמינח ושות’ מלווה חברות ומפעלים בבחינת הזכאות להטבות מכוח החוק לעידוד השקעות הון, לרבות מפעלים מועדפים ומפעלים טכנולוגיים מועדפים, ובבחינת השלכות המס הנלוות למבנה הפעילות, מיקום המפעל וחלוקת הרווחים.
לרשות תושבי הצפון עומד סניף חיפה של משרד שטיינמץ עמינח ושות’, בשדרות הפלי”ם 2, המנוהל על ידי רו”ח ועו”ד ג’אד דיאב ומלווה חברות בבחינת זכאותן להטבות מכוח החוק לעידוד השקעות הון.
המידע בכתבה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס או תחליף לבדיקה פרטנית של החברה ושל הוראות הדין החלות עליה.
בשיתוף משרד שטיינמץ עמינח ושות’ רו"ח