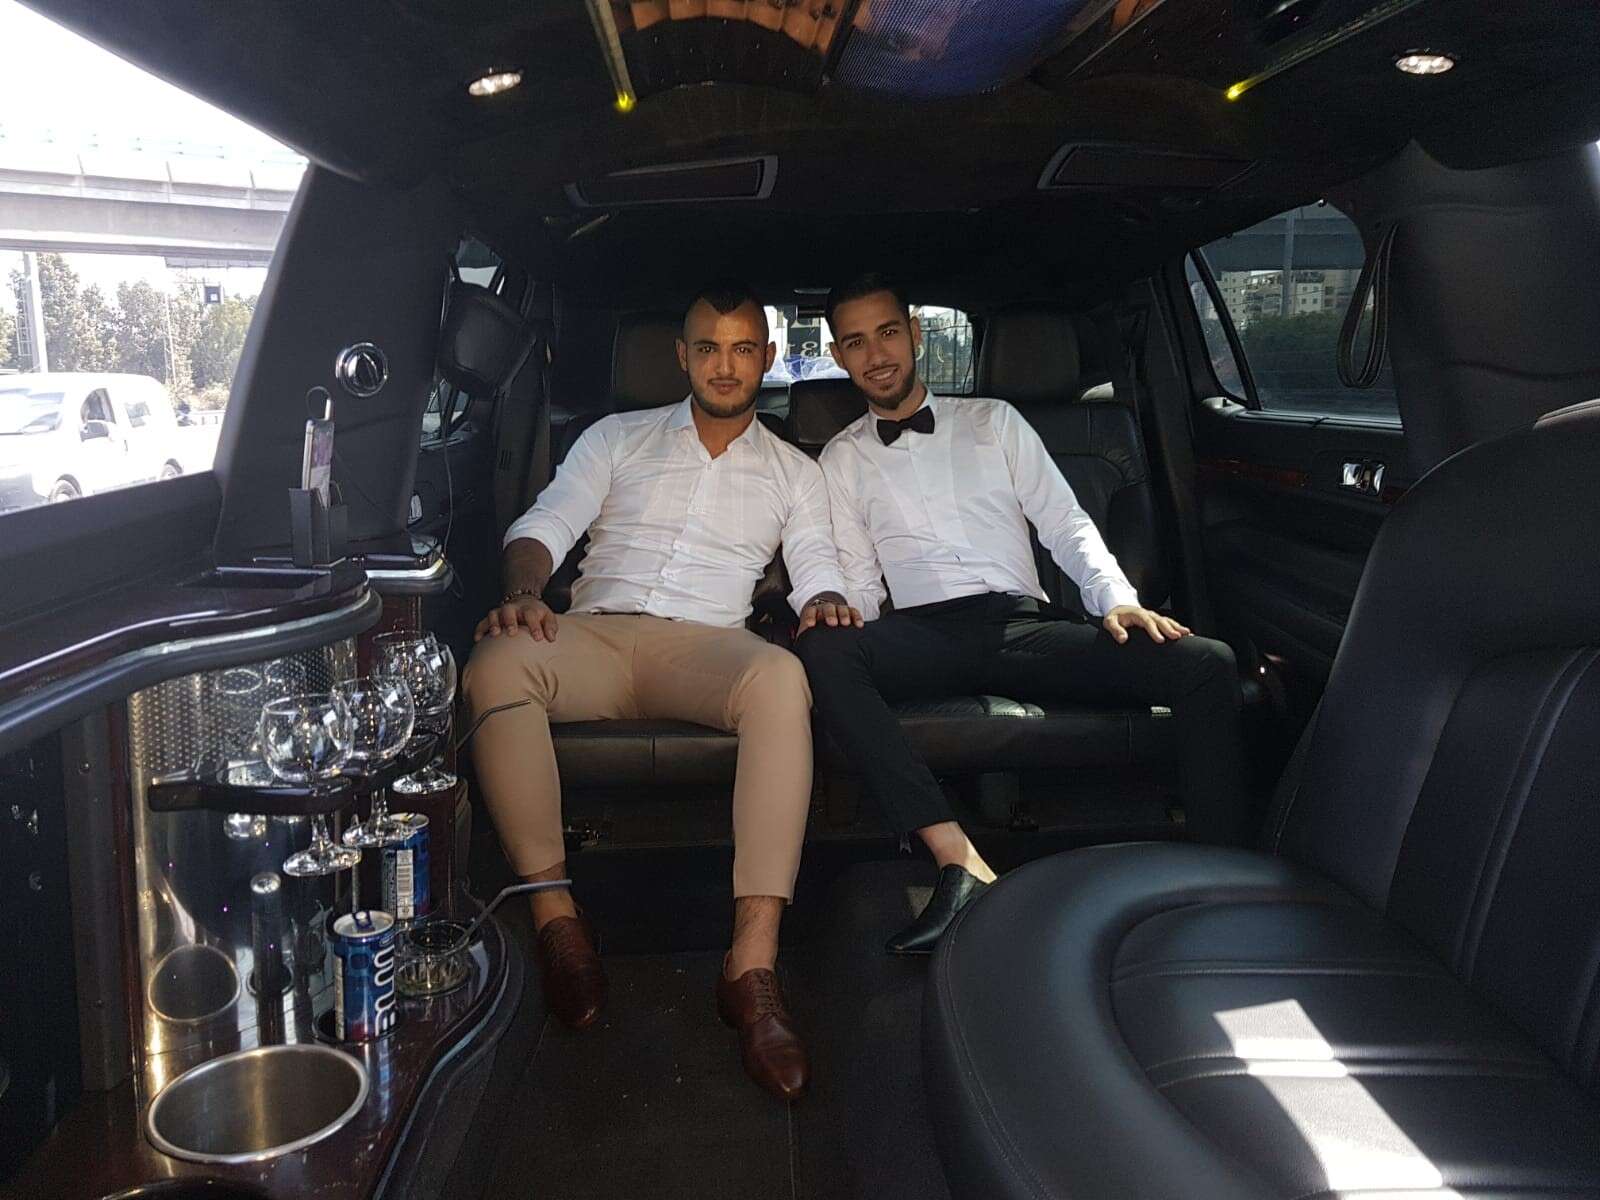
הלוק הצעיר והתמים של איתי ודודי עשוי להיות מאד מטעה במבט ראשון וממש לא מעיד על גודל האימפריה שבנו השניים, שכן מאחורי ה”בייבי פייס” של צמד הבחורים הללו מסתתרים שותפויות, מיזמים עסקיים גדולים ואינספור השקעות נדל”ן מוצלחות מעבר לים.
אבל מסתבר שרושם ראשוני דווקא קל מאד לתקן –
אני פוגשת את איתי ודודי בבית קפה שכונתי כשבין כוסות הקפה והעיתונים הכלכליים השונים שפרושים על השולחן מונח פולדר שחור ויוקרתי עם הלוגו “Esperto” (‘המומחים’ באיטלקית) שמכיל את התוכניות והמסמכים של מיזם הנדל”ן הגדול הבא שהם זוממים להשיק בארץ האפשרויות הבלתי מוגבלות.
מה…? המומחים מתכננים לכבוש את העולם?
דודי: תשמעי, נפער פה חלון הזדמנויות שמתרחש אולי פעם במאה שנים, מגיפת הקורונה שוטפת את העולם ונוצרות פה הזדמנויות נדירות להפוך משפחה ממוצעת ממעמד הביניים פה בישראל למשפחה עמידה מאד ואפילו עשירה.
לא חושבת שהבנתי, מגיפת הקורונה הגדולה שגרמה לעסקים בכל העולם לקרוס, למשפחות לאבד את פרנסתם היא זאת שיכולה להפוך אותם למסודרים כלכלית?
איתי: קל. לכל משבר תמיד יש שני צדדים, הצד שמפסיד ופושט רגל והצד שמרוויח ומתעשר בצורה לא פרופורציונאלית.
את מבינה? בזמן שחלק גדול מהאנשים יורדים מנכסיהם פשוט בגלל שהם לא מצליחים לעמוד בתשלומי המשכנתא והם חייבים להוציא את הנכס שלהם לשוק כמה שיותר מהר לפני שהבנק שם עליו את הידיים, חלק אחר של אנשים שיש להם סכום כסף זמין להשקעה מגיעים לבן אדם הנכון בזמן הנכון, קונים את הנכס ב 20-40% פחות ממחיר השוק וזה בלי לדבר על שיפוץ והשבחה ואח”כ משכירים אותו או מוציאים אותו למכירה במחיר השוק ויותר.
קצת אכזרי לא?
דודי: בדיוק להיפך! אם אנחנו באים עם הצעה וכסף מזומן לאדם שנקלע לצרות והבנק עוד שנייה מעכל לו את הבית ומוציא אותו לשוק בכינוס נכסים ברבע מחיר, אנחנו בעצם נותנים לו גלגל הצלה שיציל אותו ממלתעות הבנקים, אין פה טוב או רע השאלה היא רק באיזה צד את בוחרת להיות.
איתי: מה שאכזרי זאת המגיפה שטורפת את הקלפים אצל כולם וזה גם מה שיפה בה, הרבה מאד אנשים עמידים ואפילו עשירים, כאלו שהיו בעלי עסקים מצליחים לפני הקורונה ושהחזיקו עשרות נכסים שונים, עכשיו בלי הכנסות מהעסקים שלהם נאלצים למכור את הנכסים כדי להזרים כסף שיכסה על ההפסדים הגדולים ופה בדיוק נוצרת ה-הזדמנות של מעמד הביניים שיש לו קצת כסף פנוי להשקעה, להפוך להיות המתעשרים החדשים או לכל הפחות לייצר לעצמם ערוצי הכנסה פאסיביים חדשים שיגנו עליהם בימי משבר כמו שאנו חווים היום.
ממש רובין הוד של מעמד הביניים, לוקחים מהעשירים ונותנים לחלשים.
דודי: אפשר לראות את זה ככה. אנחנו מאד אוהבים את העם שלנו ואם אנחנו יכולים לעזור לעוד משפחה בישראל בזמן המשבר המטורף הזה לייצר לעצמה ביטחון כלכלי בעזרת הכנסות פסיביות נכונות ומדויקות זה בדיוק מה שנעשה.
מהפה שלכם זה נשמע קל כמעט כמו משחק מונופול
איתי: זה לא תמיד היה ככה, אני זוכר את הנכס הראשון שקנינו ביחד, זה היה בקריית גת, דירה קומה 3 עם מעלית, שילמנו עלייה “רק” 480,000 ₪, נכנסנו לתהליך שיפוץ שיצא משליטה ושרף לנו בלי לשים לב 92000 ₪ ואחרי הכל מכרנו את הנכס ב 600,000 ₪ והתחלקנו ברווח של 12,500 ₪ שהצלחנו איכשהו לגרד אחרי תיווך ומיסים.
דודי: שערורייה… כמה זמן וכסף שרפנו על הפרויקט הזה…אבל לגמרי שכר הלימוד הכי טוב שיכולנו לשלם.
אז אם זה כל כך קל ופשוט, איך זה שלא כולם עושים את זה?
דודי: תראי, אנחנו פוגשים כל הזמן את אלו שאומרים “רציתי לקנות נכס ב X לפני 5-10 שנים… אם הייתי עושה את זה היה לי היום Y”, הרבה מהם יודעים בדיוק את מה שאנחנו יודעים וחכמים לפחות כמונו.
הביטחון בין אלו שעושים ורואים תוצאות לבין אלה שפספסו והחמיצו, הוא הביטחון לעשות, זה מה שאנחנו נותנים ללקוחות האקסקלוסיביים שלנו וזה מה שאנחנו מנסים להנגיש לקהל הרחב בעזרת ההכשרות ותוכניות הליווי הסגורות שלנו.
מה הופך אדם ללקוח אקסקוליסבי שלכם?
איתי: קודם כל אנחנו רוצים לראות שהבן אדם החליט לצאת ממירוץ העכברים של החיים, חשוב לנו לראות את התשוקה הזאת בעיניים שלו, שהוא החליט לקחת שליטה על החיים ולעבור לצד השני של הסקאלה.
דודי: לגמרי, זה המדד הראשוני שלנו, כשיש את זה גם השמיים הם לא הגבול עבורו.
אבל לעשות נדל”ן זה סיפור יקר לא?
דודי: יקר זה מונח יחסי, כדי לקנות היום דירה מעופשת בירוחם תצטרכי להיפרד ממיליון ₪ בלי לשים לב ואם יתמזל מזלך תצליחי להשכיר אותה ב 2000-3000 ₪ בחודש, לעומת זאת כדי לקנות
בית קרקע על שטח גדול במדינה איכותית בארה”ב בד”כ תצטרכי להיפרד מ250-300 אלף ₪,
זה שליש דירה בארץ! כשאנחנו קלטנו את זה עף לנו הסכך, ידענו שזאת הדרך היחידה שלנו
ליציאה ממירוץ העכברים.
איתי: וזה עוד היה לפני משבר הקורונה והנכסים הרבים שיצאו לשוק במחירי מציאה.
למה החלטתם דווקא על מעמד הביניים ?
דודי: לפי איך שאנחנו מרגישים את המציאות וקוראים את המפה, מהר מאד כבר לא יהיה קיים מושג כזה שנקרא מעמד הביניים, הוא על סף הכחדה, בטח במדינת ישראל, מדובר באנשים טובים, שעובדים קשה למחייתם, משלמים מיסים ובסוף החודש מכניסים סכום שבקושי עוזר להם לסגור את החודש.
איתי: כן, עלות המחייה בישראל היא מהגבוהות בעולם, ככה שמה שקורה בסופו של דבר שגם אם התמזל מזלך ואת עובדת בעבודה טובה עם משכורת גבוהה יחסית, בסוף החודש לא נשאר לך הרבה מזה אם בכלל.
דודי: בדיוק, הרבה מהאנשים שאנחנו מלווים הם אנשים פשוטים וטובים שהצליחו לחסוך קצת כסף בצד להשקעה ,הם היו שמחים לעוד 3000-4000 ₪ בחודש שייכנסו ואולי יסגרו להם את הפינה עם המשכנתא על הבית בארץ, הגן של הילדה או השכר לימוד באוניברסיטה של הילד ופשוט אין להם מושג איך לעשות את זה.
למה שלא יילכו לשוק ההון וישימו את הכסף שלהם שם?
דודי: שוק ההון זה אחלה מקום לעשות בו כסף, אבל צריך לדעת מה עושים להיות ולחיות את זה יום יום, שעה שעה, אחרת זה לא ממש שונה מרולטה שבה את שמה את הכסף ואנשים היום, בטח אחרי המגיפה הנוראית הזאת מחפשים את היציבות, השקעה שתמיד תהיה שם עבורם ושרק תעלה ותשתבח עם השנים.
איתי: ויש יותר בטוח מקירות ונדל”ן? העובדות מראות שנדל”ן זה אפיק ההשקעה היחידי שלאורך כל השנים נשאר יציב ותמיד נמצא במגמת עלייה.
אנשים תמיד יהיו צריכים לגור איפשהו, את מבינה? זה לא מותרות, קורת גג זה צורך בסיסי ולכן תמיד יהיה לזה ביקוש וביקוש קשיח.
אוקיי אז נדל”ן אבל למה רחוק כ”כ, מה אי אפשר לעשות נדל”ן פה על יד הבית?
איתי: ברור שאפשר, השאלה כמה זה משתלם. אני לא אגיד לך שאין מציאות גם בישראל אבל הן הופכות להיות יותר ויותר נדירות ככל שהזמן עובר, צריך להשקיע המון זמן ולהפעיל הרבה קשרים ומתווכים כדי למצוא נכס איכותי מתחת למחיר השוק, מבחינתנו זה פשוט לא שווה את זה.
דודי: כשאנחנו יודעים להביא נכסים טובים הרבה מתחת למחיר השוק באזורים מדהימים עם ביקוש גדול, אין לנו שום סיבה לשרוף זמן ומשאבים כאן, מה גם שבמחיר של נכס ממוצע בארץ אנחנו רוכשים 3-4 בתי קרקע בארה”ב שמכניסים לנו תזרים יציב ופאסיבי של 5 ספרות בשקלים כל חודש.
אוקיי שכנעתם, נגיד וחסכתי קצת כסף ואני רוצה להשקיע בנדל”ן בארה”ב איך אני מגיעה לעסקאות האלו מתחת למחיר השוק?
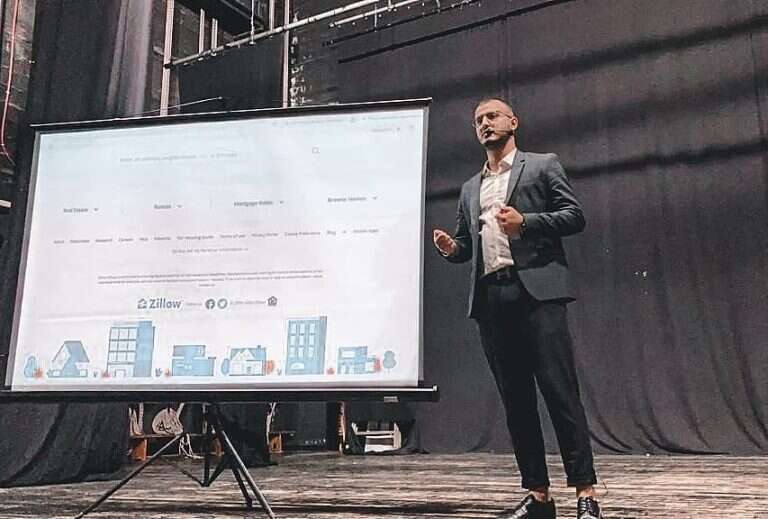
איתי: בואי נגיד ככה שהעסקאות הטובות לא נמצאות אונליין “ביד 2″ של האמריקאים (Zillow), צריך לדבר עם האנשים הנכונים בזמן הנכון כדי לתפוס את אותן עסקאות, לקח לנו שנים לבנות מערך כזה של קשרים שברגע ש”עסקת זהב” יוצאת לשוק אנחנו מקבלים מיד עדכון, הרבה פעמים עוד לפני שהבעל הספיק לשתף את אשתו שהוא רוצה למכור את הנכס.
דודי: הלקוחות שלנו מקבלים גישה למאגר הדירות הסגור הזה והם יודעים בזמן אמת כשעסקה טובה מגיעה לשולחן ויכולים לבחון אותה ולקבל החלטה הרבה לפני כולם. תקלטי את העוצמה של זה…
כשאדם קונה בית שעולה בד”כ 450,000 ₪ ב300,000 ₪ רק בגלל שהמוכר חייב את הכסף כאן ועכשיו, הוא כבר הרוויח בקנייה, כל מה שיבוא מעבר לזה עם איזה שיפוץ קטן, החלפת מטבח או דוד שמש זה כבר הבונוס.
כן אבל איך עושים את כל זה מרחוק? או שאולי בכלל צריך לטוס לשם?
דודי: ממש לא. יש לנו את כל האנשים שלנו שם שדואגים לכל דבר שצריך, כולל חברת ניהול שמשכירה את הנכס ומתקנת כל ליקוי שצריך בזמן.
איתי: ויותר מזה… אנחנו ממש נותנים אחריות לעסקה שקראנו לה ” אחריות אמא ואבא” כי בסופו של דבר, אחרי ליווי של מאות משפחות שיצרו לעצמן הכנסה פאסיבית מנדל”ן, הבנו שהאנשים מחפשים שגם אחרי שכבר שמו את הכסף והשקיעו שיהיה “אמא ואבא” לעסקה, שלא ימצאו את עצמם לבד עם נכס בלי שיש להם מושג איך לתפעל את חברת הניהול, להשכיר דיירים, או כל דבר אחר.
דודי: אנחנו בעצם מלווים אותם לאורך כל השנה הראשונה של העסקה ודואגים שהנכס יושכר והתזרים ייכנס כל חודש על השעון, מורידים מהם לגמרי את כל ההתעסקות עם הבית ואם יש בעיה או כל דבר אחר אנחנו הכתובת והאוזן שלהם פה בישראל, הם לא צריכים לדבר עם אף אחד אחר או לשבור את הראש יותר מידי.
נשמע שסגרתם את כל הפינות
איתי: כן, הכל מתוך הניסיון לאורך השנים והליווי בשטח של המשפחות, הבנו מה באמת חשוב להם
ויצרנו עבורם את המעטפת הכוללת משלב בניית האסטרטגיה הראשונית שתואמת את צרכי הלקוח וכמה “כסף בכיס” הוא רוצה להכניס, מציאת הנכס המתאים עבורו במאגר הדירות הסודי שלנו, סגירת העסקה המושלמת וקבלת הצ’ק הראשון מהשכרת הבית ולאחר מכן ליווי מקרוב של ההשקעה לאורך כל השנה הראשונה.
דודי: אנחנו רוצים שהלקוחות שלנו ירוויחו מקסימום כסף במינימום התעסקות וכאב ראש ושההשקעה שלהם תהיה יציבה לאורך שנים או עד שיחליטו למכור את הנכס ולהנות מעליית הערך של הבית.
כמה כסף אני צריכה להביא מהבית לטובת ההשקעה הראשונה?
איתי: משהו בין 250 ל 300 אלף ₪ , תמיד אפשר יותר ולעלות ברמות ההשקעה אבל זאת ההתחלה הראשונית.
ואם אין לי את כל ההון הזה?
דודי: מגיעים אלינו לפעמים משפחות עם קצת פחות נגיד 150-200 אלף ₪ ועם קצת יצירתיות אנחנו מראים להם כמה הון חבוי וזמין קיים עבורם שהם פשוט לא מודעים אליו כמו הלוואה על חשבון קרן השתלמות, כספים ששוכבים בכל מיני מקומות וכו’, מי שרוצה להשקיע תמיד יש פתרונות.
אם אני מאלו שלא מבינים שום דבר בנדל”ן, איך אני יכולה ללמוד קצת על התהליך ולהבין אם הוא מתאים עבורי בכלל?
דודי: אני אתן לך לינק להוסיף לכתבה, של הדרכה שיצרנו שמראה את הדרך שלנו שלב אחרי שלב,
עד להגעה לנכס הראשון ויצירת ההכנסה הפאסיבית, אחרי ההדרכה הזאת כבר יהיו לך הרבה פחות שאלות ותמיד אפשר לדבר איתנו אם רוצים לקחת את זה לשלב הבא ולתת למומחים לנהל עבורכם את ההשקעה ולראות את ההכנסה הפאסיבית הראשונה נכנסת לחשבון הבנק.
זה הלינק להדרכה על השקעה בנדל”ן מניב בארה”ב שבסופה איתי ודודי מאפשרים לקיים איתם שיחת ייעוץ אישית ללא עלות בנוגע לאפשרויות ההשקעה בנדל”ן בארה”ב.
טעינו? נתקן! אם מצאתם טעות בכתבה, נשמח שתשתפו אותנו
