ביטוח מבנה דירה - מה הוא כולל ועד כמה הוא חשוב?
ביטוח מבנה מגן עליכם מפני כל נזק שנגרם לדירה או לרכיבים המחוברים אליה דרך קבע.
הביטוח חשוב לא רק כי הבנק מחייב אתכם לרכוש אותו כתנאי לנטילת משכנתא, אלא גם משום שהוא מכסה שורה ארוכה של סיכונים נפוצים. הנה כמה מהם:
הדירה היא הנכס הכי יקר שיש ברשותנו ובשביל לקנות אותה נצטרך ככל הנראה לקחת משכנתא. נטילת משכנתא היא תהליך ארוך שכרוך בשורה ארוכה של סידורים בירוקרטיים, מה שעלול למנוע מאתנו תשומת לב לפרטים הקטנים.
אבל כפי שיודעים בעלי דירות בישראל, הפרטים הקטנים הם אלו שעושים הבדל גדול ומשפיעים על ההגנה שנקבל במקרה של אסון או נזק למבנה, לרכוש, לתכולה ולציוד האישי. לפחות בכל הנוגע לעניין הביטוח, משרד האוצר קבע למזלנו כבר ביולי 2015 הגדרות ל"פוליסה תקנית" ועכשיו רק צריך להבין מה זה אומר.
איזה סיכוי מתאים לכם?
בפוליסה תקנית של ביטוח דירה נכללים שני כיסויים בסיסיים: ביטוח מבנה וביטוח תכולה. התנאים של הפוליסה קבועים בחוק ולכן חברת הביטוח לא רשאית לגרוע מהם אלא רק להוסיף כיסויים, אך חשוב גם לדעת מה מאפיין כל כיסוי. בנוסף, בעלי דירות יכולים להחליט האם לרכוש את שני הכיסויים או רק אחד מהם.
מבחינה טכנית, ביטוח מבנה מתייחס מלבד המבנה עצמו גם למרפסות, צנרת, מתקני הסקה, מערכות מיזוג, מערכות סולאריות לחימום מים ומתקני תקשורת. כמו כן, ביטוח מבנה חל על פי הפוליסה התקנית על שערים, גדרות ודרכים מרוצפות ששייכים לדירה בטאבו.
איך קובעת חברת הביטוח את מחיר הפרמיה?
פוליסת ביטוח היא למעשה הסכם בין המבוטח לבין החברה, שעל פיו מסכים המבוטח לשלם פרמיה חודשית בתמורה לכיסוי נזקים שנגרמים כתוצאה מהתממשות סיכונים מסוימים. חברת הביטוח יכולה לבחור האם לשלם למבוטח במזומן, לתקן את הנזק שנגרם למבנה או להחליף חלקים במבנה בפריטים מאותו סוג ואיכות. בתוך כך, בחלק מהמקרים נדרש המבוטח לשלם השתתפות עצמית בהתאם לפוליסה.
השאלה המעניינת בהקשר הזה היא כיצד קובעת חברת הביטוח את הפרמיה עבור ביטוח מבנה. באופן עקרוני, דמי הביטוח שתשלמו מושפעים מסכום הביטוח: ככל שסכום ביטוח המבנה גבוה יותר, כך תעלה גם הפרמיה. עם זאת, סכום ביטוח המבנה עצמו משקף את עלות בניית הדירה מחדש, אבל ללא ערך הקרקע. חברת הביטוח משתמשת בשירותי שמאות כדי לקבוע את סכום ביטוח המבנה, והוא משפיע על גובה התשלום שתקבלו במקרה של נזק.
דוגמאות מהשטח: כך תדעו מתי מגיע לכם פיצוי
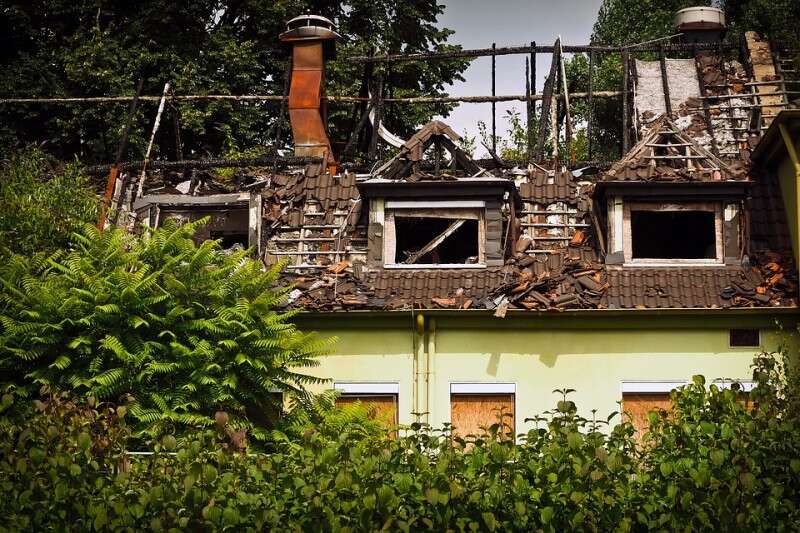
האמת היא שהנושא של ביטוח מבנה לדירה פשוט מכפי שנהוג לחשוב. קודם כל, יש רשימה סגורה של נזקים לדירה שעבורם תקלו פיצוי. הביטוח מכסה נזקים שנגרמים בגלל אש, ברק, רעם ועשן ובכל סיטואציה שמוגדרת על ידי חברת הביטוח כ"תופעה יוצאת דופן ולא קבועה". אם למשל אתם גרים ליד תחנת כוח והעשן נכנס לתוך הדירה וגרם נזקים לקירות לא תקבלו פיצוי, אבל בהתפוצצות או התלקחות של חומרים מסוכנים תוכלו להגיש תביעה ולדרוש כיסוי מלא.
מעבר לכך, ביטוח מבנה מכסה נזקים שהם תוצאה של רוח במהירות של מעל 30 קשר, לרבות גשם, שלג וברד, ואפילו נפילת כלי טיס ורעד על קולי שנגרם מכלי טיס. זה אולי נראה לכם נדיר, אבל יש המון דוגמאות של אנשים שקיבלו בגלל המצבים האלה פיצויים על סך עשרות ומאות אלפי שקלים.
אם זה לא מספיק, כדאי שתדעו שמגיע לכם פיצוי בגין ביטוח מבנה דירה עבור נזקים שנגרמו ממגע או התנגשות של כלי רכב. גרים על כביש ראשי ונהג לא זהיר הרס לכם את השער החשמלי והמעוצב? פנו לחברת הביטוח להגשת תביעה ותקבלו פיצוי מתאים.
אולי מיותר לציין שביטוח המבנה מגן עליכם מפני נזקים שנגרמים בשל גניבה, שוד, פריצה או ניסיון לבצעם, אבל זכרו שאין כיסוי למקרים שבהם הדירה אינה תפוסה. בנוסף, חברת הביטוח תפצה אתכם בכל שיטפון או הצפה ממקור מים חיצוני למעט צונאמי ותציע לכם פיצוי מלא בגין רעידת אדמה – רק כל עוד לא ויתרתם על הכיסוי כאשר רכשתם את הפוליסה.
מהן "פעולות זדון" מבחינת חברת הביטוח?
דווקא העניין של פעולות זדון מעלה הכי הרבה תהיות בהקשר של פיצוי בגין ביטוח מבנה הדירה. תיאורטית אתם אמורים לקבל כיסוי לנזקים שהם תוצאה של פעולת זדון, אבל קריאה לעומק של הפוליסה מגלה שזה לא כולל פעולות שנעשו בעת שהדירה לא מאוכלסת, פעולות שנעשו על ידי מישהו שמתגורר בדירה בהסכמת המבוטח ופעולות שנעשו בידי המבוטח בעצמו.
לסיכום,ביטוח מבנה לדירה הוא הכיסוי חשוב ביותר, בעיקר כי הבנק מחייב את נוטלי המשכנתאות לרכוש אותו כתנאי לקבלת ההלוואה. הביטוח חל על המבנה של הדירה או הבית, כל עוד השימוש העיקרי בו הוא למגורים, ועל כלל הרכיבים הקבועים או מחוברים אליו בדרך קבע.
טעינו? נתקן! אם מצאתם טעות בכתבה, נשמח שתשתפו אותנו