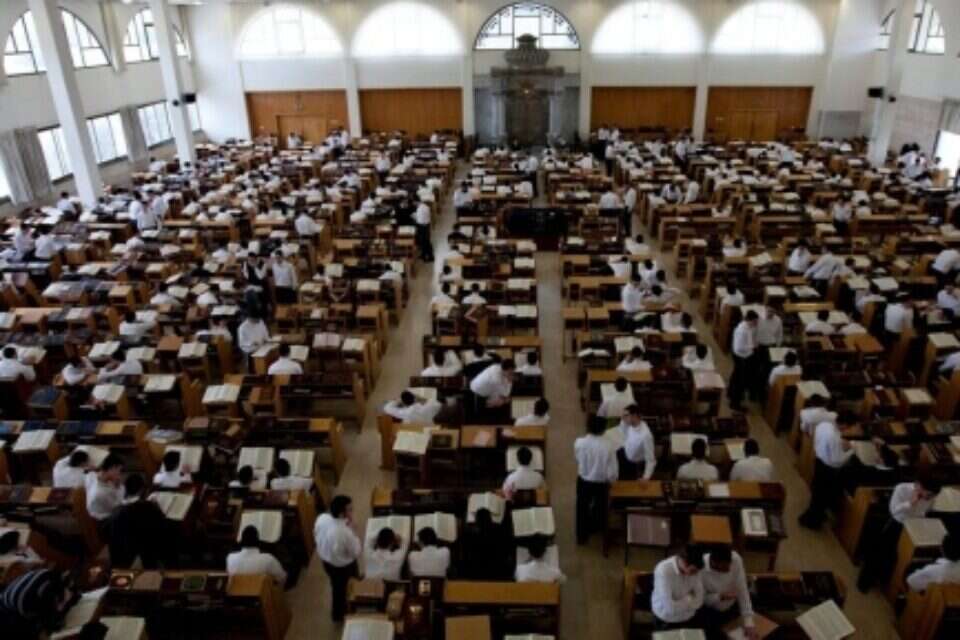
מדובר באבסורד: אותה מדינה שמצמצמת את המימון הממשלתי לישיבות על רקע סוגיית תלמידי הישיבות שלא התגייסו, מאפשרת לתורמים לקרן לקבל הטבת מס על תרומות שנועדו להשלים את הכספים שנגרעו.
במילים פשוטות: המדינה אינה מעבירה את הכסף ישירות לישיבות, אבל באמצעות הטבת המס היא מוותרת על חלק מהכנסות המס שלה כדי לעודד תרומות פרטיות לקרן.
כך נוצר מנגנון עקיף שבו המדינה מצד אחד מקצצת את התמיכה הממשלתית בעקבות הסירוב לגיוס, ומצד שני מעניקה הטבת מס למי שמסייעים במימון החלופה הפרטית לאותו קיצוץ.
תגובת רשות המיסים; בשל חובת הסודיות הקבועה בחוקי המס, איננו מתייחסים לבדיקות שנערכות למוסדות ציבור מאושרים לפי סעיף 46 לפקודת מס הכנסה.
ככלל, ככל שמובא לידיעתנו מידע שממנו עולה חשד לעבירה על תנאי הזכאות, המידע נבדק. אין בתשובה זו כדי לשלול או לאשר את קיומה של בדיקה בנוגע לארגונים שהוזכרו בפנייה או את פרטי הפנייה.
טעינו? נתקן! אם מצאתם טעות בכתבה, נשמח שתשתפו אותנו