בית ההשקעות IBI פותח בסיקור חמש מניות ושותפויות מרכזיות בענף הגז הישראלי ומעניק לכולן המלצת "תשואת יתר", תוך הערכה כי פוטנציאל העלייה במחירים נע בין כ-15% ל-23%. הבחירה המועדפת של בית ההשקעות, מבחינת פוטנציאל העלייה היא רציו, אך ב-IBI מציינים כי ישראמקו מציעה איזון טוב יותר בין אפסייד לבין הסיכון המאזני.
לרציו מעניקים בבית ההשקעות מחיר יעד של 5.80 שקלים ליחידה, המשקף אפסייד של 23.3%. רציו מחזיקה ב-15% ממאגר לוויתן, המהווה 99.8% משווי הנכסים הגולמי שלה במודל של IBI, ולכן היא מוגדרת כחשיפה הישירה ביותר למאגר מבין ניירות הערך הציבוריים. מנגד, הריכוזיות בלוויתן והצורך לממן את הרחבת המאגר מגדילים את הרגישות הפיננסית שלה.
במקום השני מבחינת פוטנציאל העלייה, לשיטת בית ההשקעות, נמצאת ישראמקו. IBI מעניק לשותפות מחיר יעד של 2.55 שקלים ליחידה, המשקף אפסייד של כ-20%. ישראמקו מחזיקה ב-28.75% מתמר, ההחזקה הציבורית הגדולה ביותר במאגר. בבית ההשקעות מציינים כי תמלוגי העל מפחיתים את החלק מההכנסות הנשאר בידי השותפות, אך מנגד המינוף המתון מעניק לה גמישות רבה יותר להשקעות ולחלוקת רווחים.
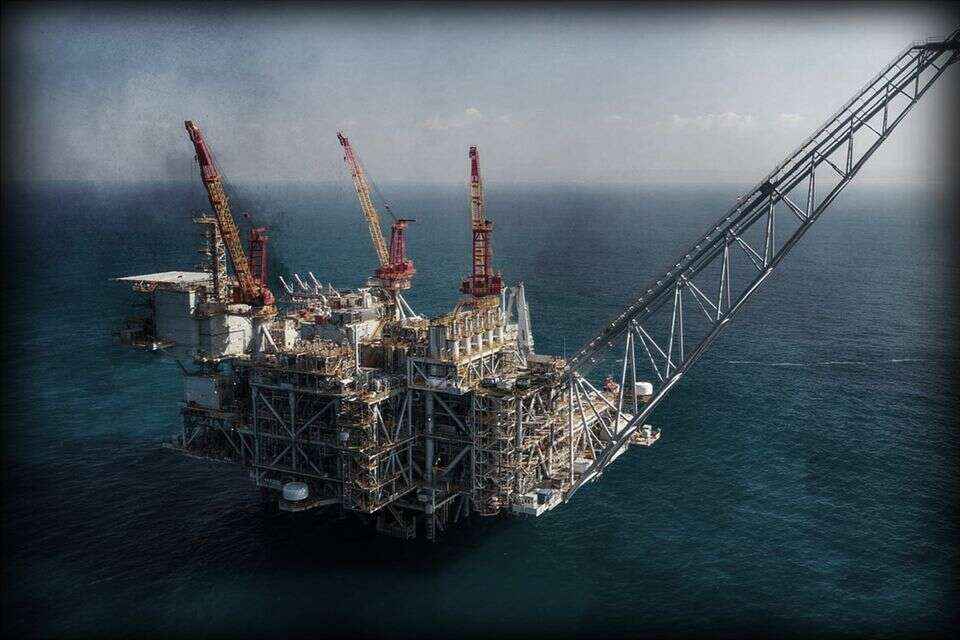
לניו-מד, המחזיקה ב-45.34% מלוויתן, מעניק IBI מחיר יעד של 19 שקל ליחידה, שמשקף פוטנציאל אפסייד של 16.7%. לוויתן הוא מנוע הערך המרכזי של השותפות, כאשר פרויקט ההרחבה אמור להעלות את יכולת האספקה לכ-21 BCM בשנה מהמחצית השנייה של 2029. לצד זאת, ניו-מד נהנית גם מחשיפה למאגר אפרודיטה, שמוסיף שכבת ערך נוספת למודל.
בתמר פטרוליום נקבע מחיר היעד על 32.5 שקל למניה, אפסייד של 15%. ב-IBI מגדירים אותה כחשיפה האגרסיבית יותר לתמר: החברה מחזיקה ב-16.75% מהמאגר ונהנית ממבנה זכויות יעיל יחסית, אך המינוף הגבוה הופך אותה לרגישה יותר לקצב יצירת המזומנים ולתנאי מחזור החוב.
גם אנרג’יאן מקבלת המלצת "תשואת יתר", עם מחיר יעד של 37.8 שקל למניה ואפסייד של כ-15.5%. להערכת IBI, הפעילות בישראל מהווה כ-86% משווי הנכסים הגולמי של החברה. המבחן המרכזי עבורה יהיה השלמת קטלן והמעבר מתקופת השקעות לתקופה שבה התזרים החופשי מאפשר הפחתה עקבית של החוב.
מאחורי ההמלצות עומדת הערכה כי ענף הגז הישראלי נכנס לשלב חדש: לא עוד תחרות על גודל העתודות בלבד, אלא על היכולת להפוך אותן למכירות ולמזומן. הביקוש המקומי ממשיך לגדול, מצרים מספקת יעד יצוא משמעותי והרחבת תשתיות ההולכה פותחת אפשרויות נוספות.
עם זאת, בבית ההשקעות IBI מזהירים כי האפסייד אינו נטול סיכון. עיכובים בפרויקטים, חריגות תקציב, השבתות ביטחוניות ותפעוליות, מגבלות יצוא ובעיות מימון עלולים לפגוע בתזרים. לכן, מבחינת המשקיעים, השאלה המרכזית בשנים הקרובות תהיה לא רק כמה גז מחזיקה כל חברה – אלא כמה ממנו היא מצליחה להפוך למזומן עבור בעלי המניות והיחידות.
*אין באמור לעיל להוות המלצה, או אי-המלצה או חוות דעת מכל סוג שהוא.
טעינו? נתקן! אם מצאתם טעות בכתבה, נשמח שתשתפו אותנו