השבוע תחגוג מדינת ישראל את עצמאותה, תלבש חג בגוני כחול ולבן ותציג לראווה את דגל המדינה על הבתים וכלי הרכב. ממש כמו העיריות והרשויות המקומיות, גם אנחנו מבזבזים את הכסף שלנו על דברים שאנחנו "ממש חייבים" - ולא רק ביום העצמאות. בניגוד למדינה שחוגגת את עצמאותה, רבים מאיתנו חשים שעצמאות כלכלית אינה הצד החזק שלנו. זה קורה כי רובנו לא מכירים את המושג המלחיץ.
"עצמאות כלכלית היא האופציה שלנו לצאת מהעבדות שאנחנו לעיתים כופים על עצמנו ולחיות בביטחון", אומרת שרית טל, מאמנת ויועצת כלכלית בכירה, מנכ"ל ובעלים של חברת "הרבה יותר מפלוס", "עצמאות כלכלית היא היכולת לתכנן ולנהל תקציב שיאפשר לנו לחיות ברוגע נפשי, להחליט לשמור כספים גם לפעילויות הזוגיות והמשפחתיות כמו בילויים, נסיעות ותחביבים, שמשמרים את הברק בעיניים". לדבריה, עם עצמאות כלכלית נוכל לנהל אופק כלכלי רווחי שיאפשר לנו שגשוג כלכלי גם בעוד עשור. "נוכל להסב את התגמול שאנחנו מקבלים וההוצאות שלנו לאפיקים ברורים ומניבים".
תשלומים? זו הלוואה
רובנו חושבים שאנחנו נהנים מעצמאות כלכלית כי בכל זאת יש לנו עבודה מסודרת, משכורת שנכנסת בכל חודש ושלושה כרטיסי אשראי לפחות, שבעזרתם ובעידודם של הבנקים אנחנו מבזבזים לא מעט כסף. עכשיו לכו להסתכל בדפי פירוט האשראי ותדפיסי הבנק שלכם - זה בסדר, כולנו עושים טעויות. "הטעויות הצרכניות שאנחנו עושים נובעות בעיקר מקבלת החלטות רגשיות, שבראשן ה'לכולם יש'", אומרת טל, "אם כולם נוסעים לחו"ל כל הזמן, קונים לילד סמארטפון חדש ומבזבזים בשופינג בקניון - אז גם אנחנו 'צריכים', אפילו שייתכן שאין לנו כסף זמין כרגע".
כדי ליישר קו עם המציאות של הסובבים אותנו כפי שהיא מצטיירת לנו, נבצע את הרכישות בתשלומים רבים. "לא רק בהזמנת חופשה וקניית מוצרי חשמל ובגדים נבצע רכישה בתשלומים - גם בביקורים בסופר נחלק את הקניות לתשלומים, גם כשלא ממש צריך", אומרת נעמה ויסבורט, מנכ"לית ובעלים של "נעמה ודנה - המרכז לכלכלה אישית". לדבריה, "חשוב להבין שדין תשלומים כדין הלוואה, למרות שאנחנו לא מרגישים כך כי לא צריך לבקש אישור מהבנק".
כך, למשל, כשאנחנו קונים בגדים בשלושה תשלומים, החודש התחדשנו ויש לנו תחושת סיפוק מהרכישה - אך בחודשים לאחר מכן החיוב ימשיך לרדת, אף שבפועל לא קנינו דבר החודש. "אנחנו לא יודעים לחשוב על התשלומים. הרבה פעמים כשאנחנו שואלים 'לאן נעלם הכסף? לא קנינו כלום!' - אז תזכרו שהוא פשוט נעלם בתשלומים", מציינת ויסבורט.
"הבנקים כאן בזכותכם"
לא רק פריסת התשלומים מחבלת לנו בעצמאות הכלכלית, אלא גם הפחד ממוסדות פיננסיים. אנחנו מעדיפים לא להתעסק עם חברות הביטוח והבנקים, ואלה מנצלים את המצב. "המושגים הפיננסיים והשפה הגבוהה שבה משתמשים מולנו משתקים אותנו. אנחנו מרגישים אבודים בתוך ים המידע ומעדיפים לוותר מראש על ההתעסקות בנושאים האלה", אומרת ויסבורט, "אבל עלינו לזכור שגם מוסדות גדולים מתנהלים כמו שוק. הכל פתוח למשא ומתן, וחשוב וכדאי להתמקח על גובה העמלות שאנחנו משלמים לבנק ולחברות הביטוח". לדברי ויסבורט, חשוב שנזכור שידע זה כוח - אך חשוב להגיע מוכנים. "לפני שניגשים לעשות מו"מ עם מוסדות אלו, תעשו סקר שוק קטן באינטרנט או תשאלו מישהו שמבין קצת יותר. תגיעו לבנק ולחברת הביטוח מעמדה של כוח ולא מהמקום הקטן שלכם. אתם לקוחות משלמים והמוסדות האלה מתקיימים בזכותכם".
תכננו את הספונטניות
טעות צרכנית בולטת בניהול התקציב של כל משפחה היא "מזומן ללא מעקב", כהגדרתה של שרית טל. "משפחה ממוצעת מוציאה בממוצע 4,200 שקלים בחודש על סעיף זה. כשאנחנו מחליטים לנהל אותו ולבצע מעקב, אנחנו מתייעלים בממוצע ב־50 אחוזים, ולבני הזוג ולמשפחה לא חסר דבר. חישוב נכון מהסכום החודשי הזה יכול להביא לחיסכון של כ־24 אלף שקלים בשנה". ויסבורט מוסיפה כי ההנחה הרווחת שלפיה אם מתנהלים במזומן מסתבכים פחות - אינה נכונה באופן גורף. "צריך לדעת לנהל נכון את הכסף המזומן. רובנו מושכים עוד ועוד מהמינוס ולעיתים אף מגדילים את מסגרת האשראי", היא מסבירה.
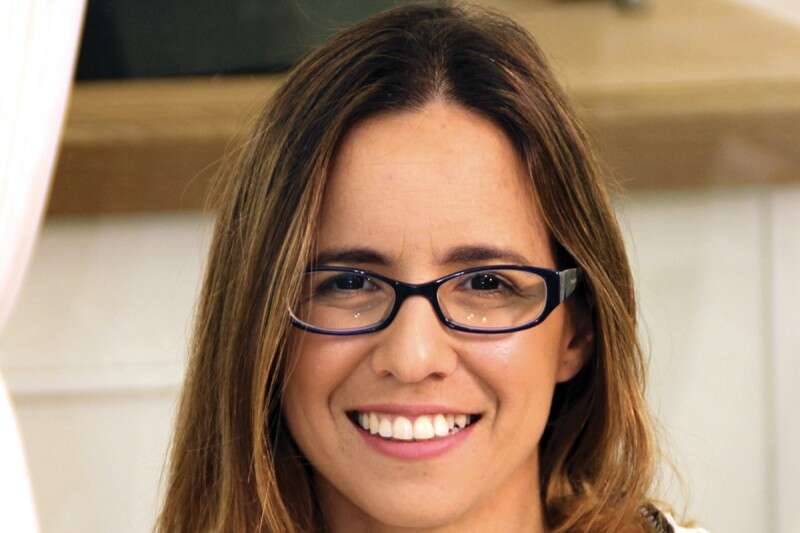
"חישבו על תקציב". נעמה ויסבורט
גם הוצאות שנופלות עלינו בהפתעה, כמו תיקון הרכב וביקור אצל רופא השיניים, הן משהו שצריך להתכונן אליו מבעוד מועד. "אין הוצאה יותר מתוכננת מהבלתי מתוכננת - ולכן תגדירו לכם תקציב של 5 אחוזים מההכנסות להוצאות בלתי מתוכננות", מציעה ויסבורט. כלומר, מעבר להוצאות הקבועות של החיים - המשכנתא, הארנונה, הגנים והביטוחים - היא מציעה לשמור כסף לספונטניות, כדי שזו לא תמוטט אותנו כלכלית. "זיכרו שבסופו של דבר מה שמנהל אותנו כלכלית זה רגש. כשאנחנו בבאסה, נלך לבזבז. כשאנחנו עוסקים במשהו שאנחנו לא אוהבים, נרוויח פחות. כשאנחנו לא מתקשרים בזוגיות, נפיל את האחריות הכלכלית על זה 'שמנהל את הכסף'. לא חשוב מה הרגש שמניע אותנו לבזבז, גם לו צריך לתת ביטוי בתקציב המשפחתי".
תפיסה חדשה - ולדרך
כדי לצאת לדרך מנדבות המומחות טיפים שימושיים שיסייעו לנו במשימה. "בידקו מהן עמלות כרטיסי האשראי. לפעמים מדובר בסכומים שמצטברים למאות רבות של שקלים בשנה", מציעה טל. לפעמים מספיק לפנות לחברת האשראי ולבקש שיבטלו את החיוב.
בכרטיסי האשראי עצמם פירסו לתשלומים רק הוצאות שנתיות, דוגמת טסט, ביטוחים, תשלומים שנתיים לבתי הספר וחשבונות.
נהלו גם את המזומן שאתם מוציאים ללא בקרה. "בידקו מה היתה ההוצאה המדויקת, ואם אנחנו באמת רוצים אותה", מציינת טל. יישומונים חינמיים דוגמת AndroMoney יסייעו לכם במעקב אחרי ההוצאות.
הלוואות לסגירת המינוס מעכבות ומזיקות בטווח הארוך. טל: "כשלוקחים הלוואה צריך להחזיר את עלותה, שכוללת ריבית גבוהה, וגם להמשיך להתנהל כמתוכנן. לכן חשוב לשפר את ההתנהלות בסכום גבוה יותר מההחזר החודשי המתוכנן. זו הדרך היחידה להתייעל".
שתפו פעולה והגדירו יעד משפחתי משותף שלמטרתו הולכים לבצע את השינוי ולנהל את הכסף ואת התקציב. "אם אתם כמשפחה רוצים בפסח הבא לטוס לחו"ל לשבוע, והחיסכון החודשי הנדרש לשם כך הוא 1,000 שקלים בחודש, קבלו החלטות משותפות של ויתורים משפחתיים, כיוון שבסופו של דבר יש יעד ומטרה ואתם הולכים להשיג אותם", מציעה ויסבורט.
לסיום היא מסבירה שלשינוי המחשבתי השפעה מכרעת על העצמאות הכלכלית שלנו. "השינוי המחשבתי האמיתי הוא בהבנה שמתחילים להתנהל באופן מחושב ולא תוצאתי. כך, במקום להוציא ואחר כך לבדוק אם יש תקציב - לפני כל הוצאה חושבים על התקציב". לדבריה, אין די ברישום כל ההוצאות אם אין תקציב שמתכנס לתוך הכנסות אלה. "לא מספיק שמגדירים תקציב אם מתעלמים ממנו כשמבצעים רכישה בפועל. התפיסה חייבת לעבור לצד המעשה". עצמאות שמחה לכולנו.
טעינו? נתקן! אם מצאתם טעות בכתבה, נשמח שתשתפו אותנו